Zmieniając samochód na nowy prędzej czy później możemy dojść do dość przyziemnego problemu. Mamy obecne auto, które chcemy sprzedać i najchętniej całą uzyskaną ze sprzedaży kwotę przeznaczylibyśmy na opłatę wstępną do kolejnego leasingu. Tyle tylko, że nowy samochód jest już dostępny, a stary nadal stoi pod domem. Możemy oczywiście najpierw go sprzedać i dopiero później zabrać się za leasing, ale co w sytuacji, kiedy nie chcemy stracić okazji na zakup nowego auta albo zwyczajnie nie mamy ochoty pozbywać się obecnego samochodu za pierwszą zaproponowaną nam cenę?
Ostatnio trafiłem na rozwiązanie, które dokładnie ten problem próbuje rozwiązać i przyznam, że sama konstrukcja wydała mi się na tyle ciekawa, że postanowiłem ją trochę dokładniej policzyć. Tym bardziej, że na pierwszy rzut oka można odnieść wrażenie, że mamy do czynienia z jakimś specjalnym produktem łączącym leasing z odkupem starego samochodu. Po przeliczeniu konkretnej oferty okazało się jednak, że cała filozofia jest zdecydowanie prostsza.
Zanim przejdziemy do liczb zaznaczę tylko, że celowo nie podaję nazwy finansującego. Nie jest to artykuł sponsorowany, nie otrzymałem za jego przygotowanie żadnego wynagrodzenia i bardziej od konkretnej firmy interesuje mnie sam mechanizm. A ten, moim zdaniem, jest wart pokazania.
Leasing nowego auta przed sprzedażą starego – jak to działa?
Punkt wyjścia jest prosty. Masz samochód, który planujesz sprzedać i mniej więcej wiesz, ile jest wart. Powiedzmy 50 tysięcy złotych. W standardowym scenariuszu najpierw go sprzedajesz, czekasz aż pieniądze pojawią się na rachunku i dopiero wtedy możesz wykorzystać je jako opłatę wstępną do leasingu kolejnego auta.
Tutaj kolejność wygląda trochę inaczej.
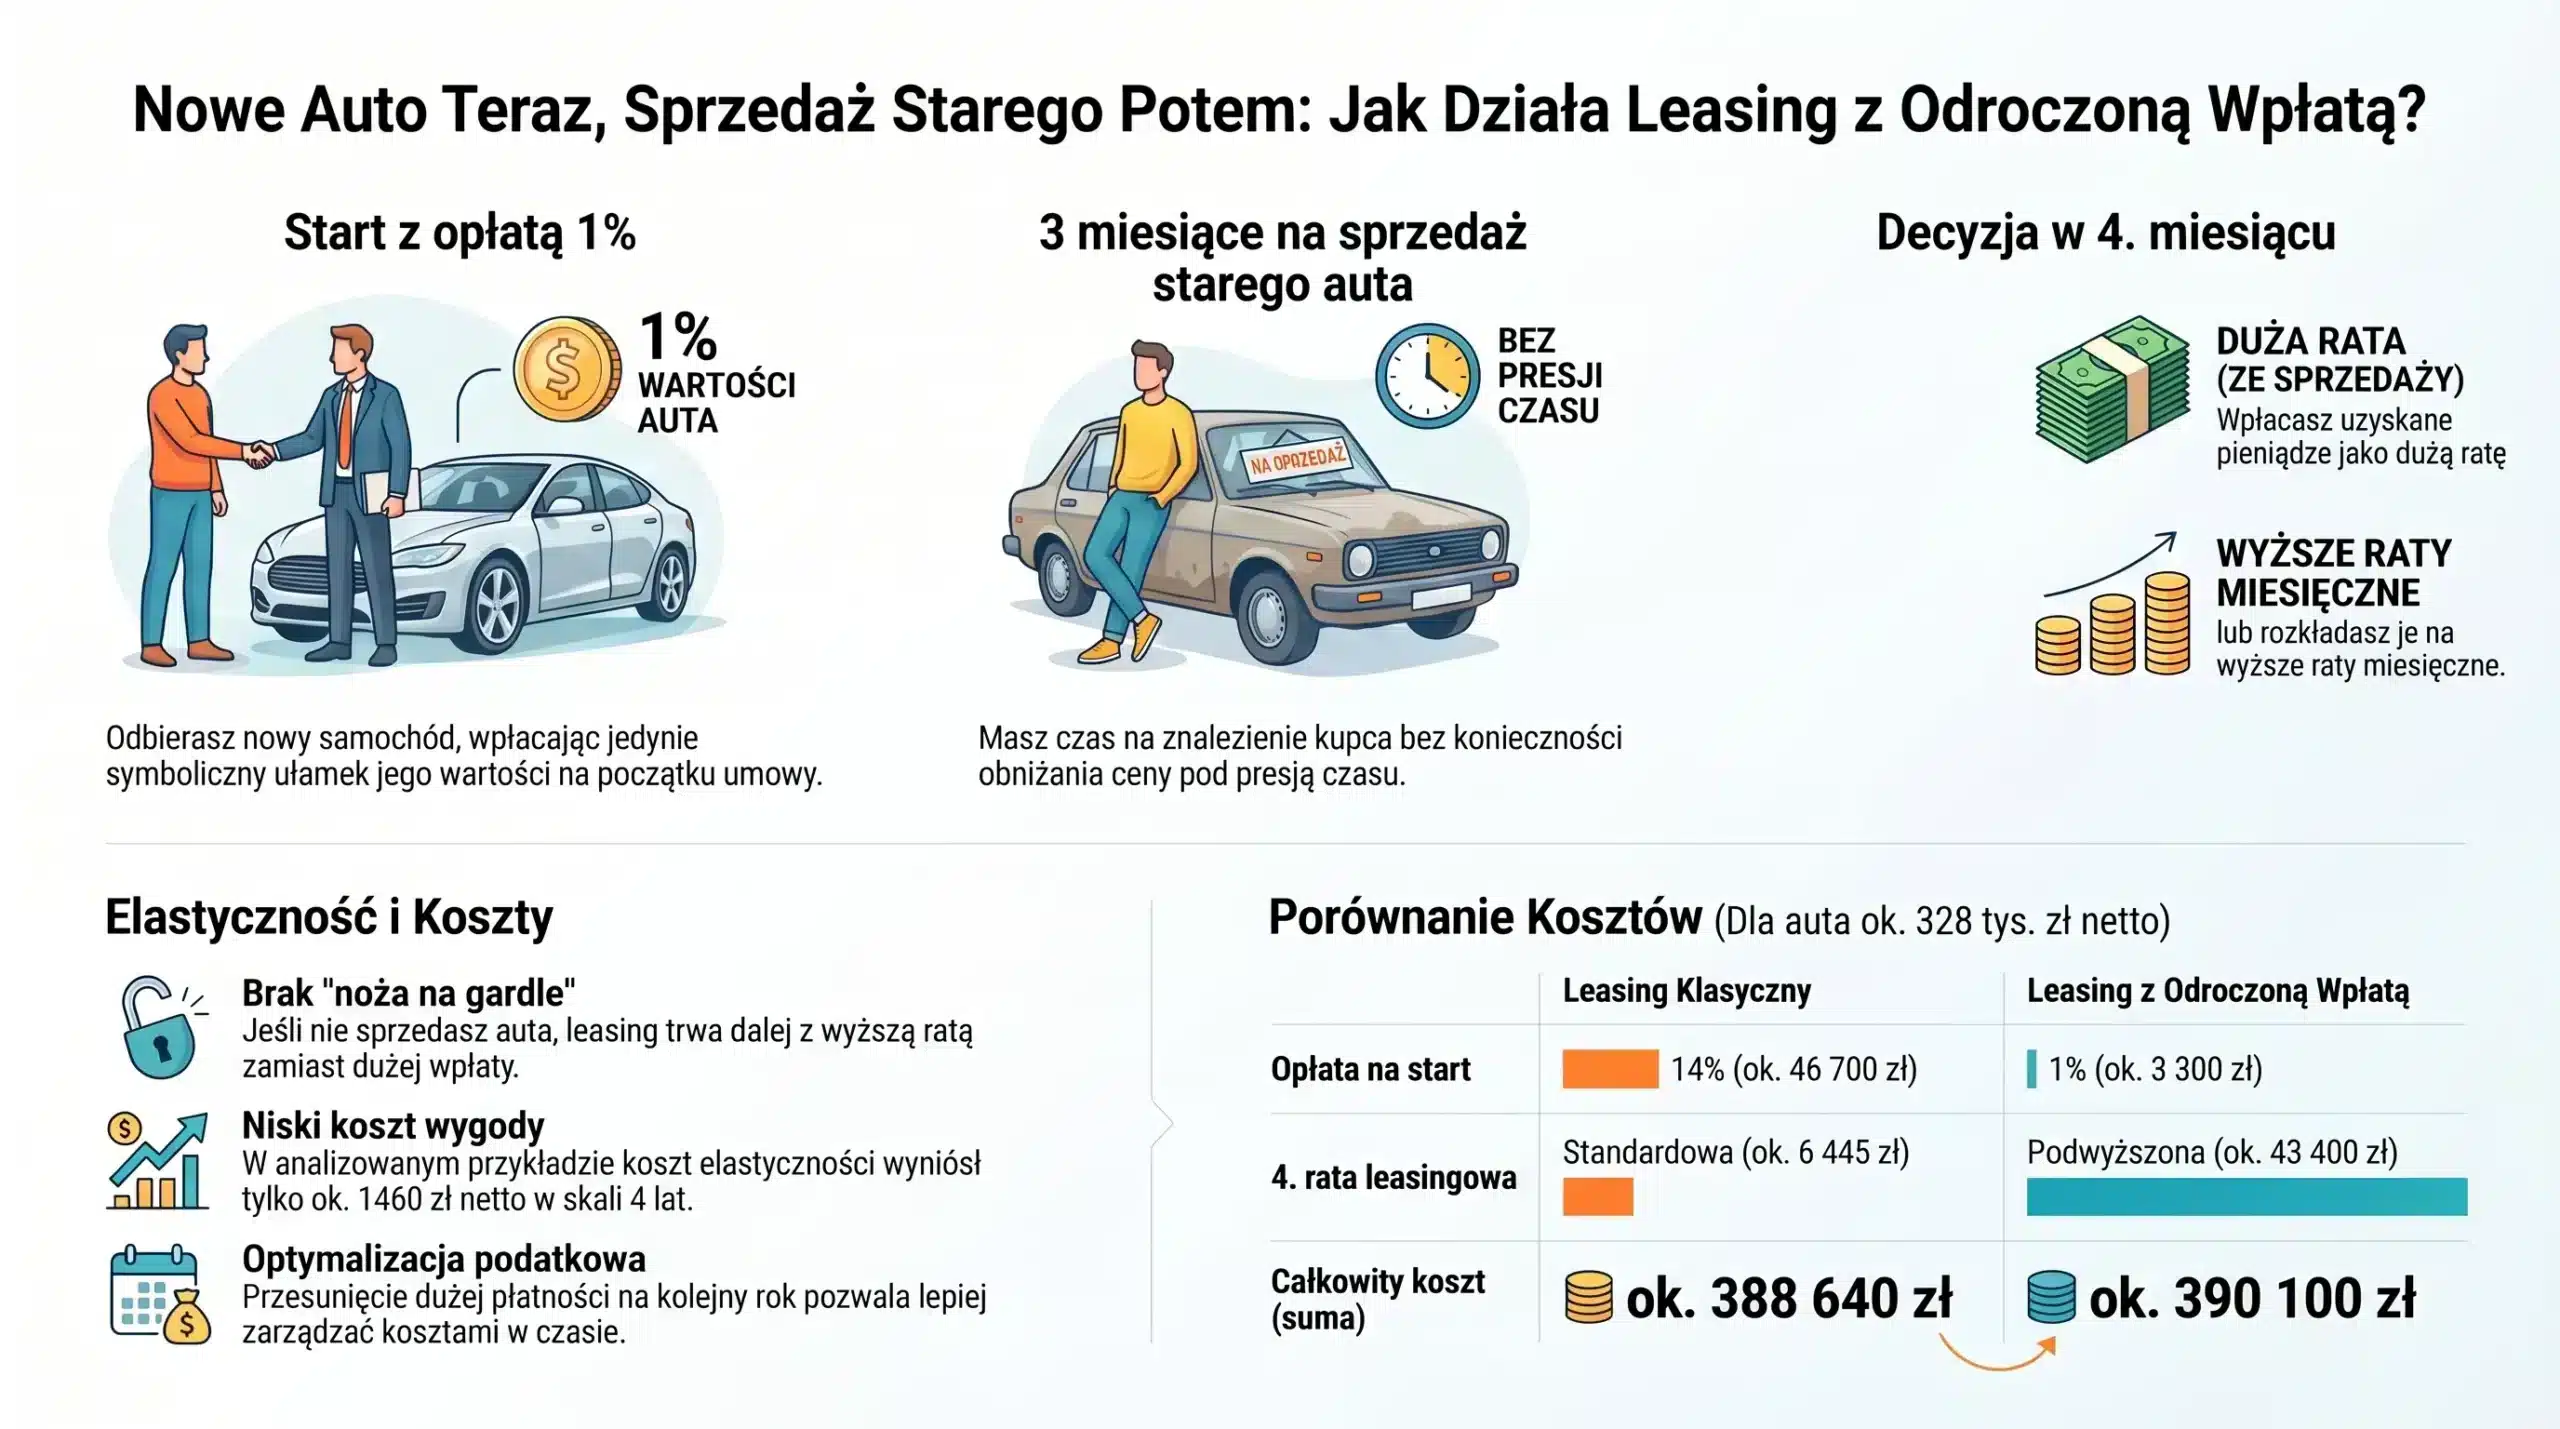
Nowy leasing uruchamiany jest z bardzo niską opłatą wstępną. W analizowanej przeze mnie ofercie było to zaledwie 1% wartości samochodu. Jednocześnie deklarujesz, ile warte jest Twoje obecne auto i jaką kwotę chciałbyś później przeznaczyć na finansowanie.
Nie jest jednak tak, że wpisujesz sobie dowolną liczbę i na tym temat się kończy. Finansujący chce wcześniej sprawdzić, czy podana przez Ciebie wartość ma w ogóle ręce i nogi. W praktyce odbywa się to poprzez zeskanowanie kodu AZTEC znajdującego się w dowodzie rejestracyjnym, dzięki czemu możliwa jest identyfikacja samochodu i weryfikacja, czy deklarowana kwota jest mniej więcej zgodna z realiami rynkowymi.
Ma to oczywiście sens. Trudno byłoby zbudować taki harmonogram przy założeniu, że samochód obiektywnie wart 25 tysięcy złotych klient sprzeda za 50 tysięcy. Taka konstrukcja od początku byłaby skazana na problem.
Po weryfikacji uruchamiasz leasing z niską wpłatą, odbierasz nowe auto i dostajesz kilka miesięcy na sprzedaż starego. Większa płatność pojawia się dopiero później. W ofercie, którą analizowałem, była to czwarta rata leasingowa.
Kiedy pierwszy raz zobaczyłem ten mechanizm, zacząłem się zastanawiać, co właściwie finansujący zrobił pod spodem. Czy mamy tutaj jakiś rodzaj finansowania pomostowego? Czy część opłaty wstępnej została w jakiś sposób skredytowana? Czy może stare auto jest odkupywane albo przejmowane przez leasingodawcę?
Najprostszym sposobem, żeby to sprawdzić, było policzenie dokładnie tego samego samochodu w zwykłym leasingu.
Dwa harmonogramy, ten sam samochód
Samochód z analizowanej kalkulacji kosztował około 328 tysięcy złotych netto. Leasing został przygotowany na 48 miesięcy, z wykupem wynoszącym 10%.
Najpierw policzyłem wariant klasyczny.
Opłata wstępna wynosiła 14%, czyli około 46 700 zł netto. Późniejsza rata wynosiła około 6 445 zł netto miesięcznie.
Następnie przeliczyłem wariant pozwalający odebrać nowe auto przed sprzedażą starego.
Tutaj na początku wpłacamy około 3 300 zł netto, czyli 1% wartości samochodu. Pierwsze trzy raty wynoszą około 6 600 zł netto, natomiast czwarta rata robi się już zdecydowanie większa i wynosi około 43 400 zł netto. Po jej opłaceniu kolejne raty wracają w okolice 6 600 zł netto.
I teraz wystarczy dodać dwie kwoty: 3 300 zł + 43 400 zł = 46 700 zł. Czyli praktycznie dokładnie tyle samo, ile w klasycznym leasingu wpłaciliśmy na początku.
Cała tajemnica rozwiązania właściwie znika. Nie mamy tutaj żadnego nowego rodzaju leasingu ani skomplikowanego produktu finansowego. Po prostu większość tego, co w normalnej konstrukcji wpłacilibyśmy od razu jako opłatę wstępną, została przesunięta do czwartego miesiąca. I wbrew pozorom uważam, że jest to całkiem sensowny pomysł.
Nie każda innowacja w finansowaniu musi polegać na wymyślaniu nowego instrumentu czy nadawaniu staremu rozwiązaniu kolejnej marketingowej nazwy. Czasami wystarczy odpowiednio poukładać harmonogram, żeby rozwiązać całkiem realny problem. Bo te 40 czy 50 tysięcy złotych klient być może faktycznie ma. Tyle tylko, że na razie te pieniądze mają cztery koła, silnik i stoją pod domem. Dopiero sprzedaż samochodu zamieni je w gotówkę, którą można przeznaczyć na leasing.
A co, jeśli starego auta nie uda się sprzedać?
Tutaj dochodzimy do chyba najważniejszego pytania, bo oczywiście Excel może zakładać, że wszystko pójdzie zgodnie z planem, ale rynek samochodów używanych nie zawsze ma ochotę z tym Excelem współpracować.
Załóżmy, że deklarujemy wartość samochodu na poziomie 50 tysięcy złotych. Wystawiamy auto i liczymy, że w ciągu dwóch albo trzech miesięcy znajdzie się kupiec. Tymczasem przez kilka tygodni telefon milczy, a jedyne konkretne propozycje brzmią mniej więcej: „Panie, 42 tysiące i jestem dzisiaj”.
Warto przy tym pamiętać, że wcześniejsza weryfikacja wartości samochodu przez finansującego nie oznacza gwarancji sprzedaży. Nikt nie mówi, że auto na pewno znajdzie kupca dokładnie za kwotę przyjętą do kalkulacji. Weryfikacja ma raczej wykluczyć sytuacje, w których deklarowana cena jest całkowicie oderwana od rynku. To, ile ktoś finalnie zapłaci za samochód, i tak zweryfikuje kupujący.
I właśnie tutaj analizowane rozwiązanie robi się moim zdaniem szczególnie ciekawe. W kalkulacji klient od razu widzi również wariant, w którym tej dużej czwartej raty nie wpłaci. Co wtedy?
Leasing nie przestaje działać. Po prostu wzrasta wysokość kolejnych rat. W naszym przypadku zamiast około 6 600 zł netto miesięcznie pojawiało się około 7 500 zł netto.
Finansowo jest to całkowicie logiczne. Jeżeli nie wpłaciłeś ponad 43 tysięcy złotych, finansujący nadal finansuje Ci tę część kapitału. Skoro saldo jest wyższe, wyższa musi być również miesięczna rata. Najważniejsze jest jednak to, że nie masz noża na gardle.
Jeżeli pojawi się sensowny kupiec, sprzedajesz stare auto, wpłacasz większą ratę i dalej jedziesz według niższego harmonogramu. Jeżeli samochodu nie uda się sprzedać albo proponowane ceny będą dla Ciebie zwyczajnie za niskie, możesz zostawić większą część kapitału w finansowaniu i przejść na wyższą ratę. Oczywiście nie jest to darmowe, ale przynajmniej masz wybór.
Ile kosztuje taka elastyczność?
Skoro już wiemy, jak działa sprzedaż starego auta a leasing nowego samochodu w takim modelu, pozostaje najważniejsze pytanie: ile właściwie kosztuje możliwość pozostawienia u siebie ponad 40 tysięcy złotych przez pierwsze kilka miesięcy?
Porównałem oba harmonogramy dla tego samego auta, tej samej ceny, tego samego okresu 48 miesięcy oraz identycznego 10-procentowego wykupu. W standardowym leasingu suma widocznych płatności wyniosła około 388 640 zł netto. W wariancie z niską opłatą na początku i dużą czwartą ratą wyszło około 390 100 zł netto. Różnica wynosi więc około 1 460 zł netto przez cały okres finansowania.
Przyznam, że sam spodziewałem się większej kwoty. Mówimy przecież o sytuacji, w której przez kilka pierwszych miesięcy ponad 43 tysiące złotych pozostaje po stronie klienta. Przy samochodzie kosztującym prawie 330 tysięcy złotych netto i czteroletnim leasingu dodatkowy koszt na poziomie około półtora tysiąca złotych netto nie wygląda, przynajmniej dla mnie, szczególnie groźnie.
Nie wyciągałbym jednak z tego wniosku, że taki produkt zawsze kosztuje 1 460 zł. To wynik jednej konkretnej kalkulacji. Zmiana wartości samochodu, wykupu, okresu, oprocentowania czy wysokości przesuniętej wpłaty może dać zupełnie inny rezultat. Każdą ofertę trzeba więc policzyć osobno.
114,8% kontra 118,6% – kolejny powód, żeby uważać na sumę opłat leasingowych
Przy okazji tego porównania wyszła jeszcze jedna ciekawa rzecz. W wariancie z przesuniętą dużą płatnością kalkulator pokazywał tak zwaną sumę rat leasingowych na poziomie około 114,8%. W klasycznym wariancie wartość ta wynosiła około 118,6%.
Na pierwszy rzut oka można byłoby więc stwierdzić, że pierwszy wariant jest nie tylko wygodniejszy, ale jeszcze dodatkowo tańszy. Tymczasem po zsumowaniu realnych płatności wyszło nam przed chwilą coś dokładnie odwrotnego. Standardowy leasing był około 1 460 zł netto tańszy.
I właśnie dlatego od dawna powtarzam, że informacja typu „suma opłat 105%” albo „ten ma 110%” sama w sobie mówi nam niewiele, jeżeli nie wiemy, co dokładnie zostało do tego procentu wliczone. W tej konstrukcji dodatkowa wpłata jest najwyraźniej traktowana inaczej niż klasyczna opłata wstępna, dlatego sama wartość procentowa może sugerować coś zupełnie innego niż rzeczywisty koszt finansowania. Ja zdecydowanie wolę harmonogram.
Chcę wiedzieć, ile płacę na początku, ile mam rat, czy po drodze pojawia się jakaś większa płatność, ile wynosi wykup i ile finalnie pieniędzy wyjdzie z mojego konta. Dopiero wtedy można sensownie porównywać jedną ofertę z drugą.
Sprzedaż starego auta a leasing nowego pod koniec roku. Uwaga na podatki!
Jest jeszcze jeden element, którego przy takim harmonogramie zdecydowanie bym nie pomijał, szczególnie jeżeli leasing uruchamiany jest w ostatnich miesiącach roku. Moment poniesienia większego wydatku ma również znaczenie podatkowe.
Załóżmy, że leasing uruchamiamy w listopadzie. W klasycznej konstrukcji około 46-47 tysięcy złotych opłaty wstępnej pojawia się jeszcze w bieżącym roku. Oczywiście przy samochodzie osobowym trzeba brać pod uwagę obowiązujące limity podatkowe, więc nie każda złotówka części kapitałowej automatycznie stanie się kosztem, ale dla naszego przykładu bardziej interesuje mnie moment niż sama wysokość odliczenia.
W wariancie z niską wpłatą na początku większa rata pojawia się dopiero mniej więcej w lutym kolejnego roku. Czyli przesuwając płatność, przesuwamy również większą część efektu podatkowego. Jeżeli masz bardzo dobry rok, wysoki dochód i zależy Ci na tym, żeby większy koszt pojawił się jeszcze przed 31 grudnia, klasyczny leasing z wysoką opłatą wstępną może być pod tym względem bardziej odpowiedni.
Jeżeli jednak koszt w bieżącym roku nie jest Ci szczególnie potrzebny, bardziej zależy Ci na zachowaniu gotówki, a większy wydatek podatkowy przyda się dopiero w kolejnym roku, przesunięcie dużej raty może z kolei całkiem dobrze pasować do Twojej sytuacji.
Nie powiedziałbym więc, że jeden wariant jest pod względem podatkowym z definicji lepszy od drugiego. Po prostu inaczej rozkłada wydatki w czasie. A czasami w leasingu odpowiedź na pytanie „kiedy?” jest prawie tak samo ważna jak odpowiedź na pytanie „ile?”.
Gdzie sprzedać stare auto?
W ramach analizowanego rozwiązania finansujący daje również możliwość bezpłatnego wystawienia starego samochodu w swojej bazie ogłoszeń. Nie przeceniałbym tego elementu. Gdybym sam sprzedawał samochód, zapewne i tak wystawiłbym go w największych serwisach motoryzacyjnych, bo to tam znajduje się największa liczba potencjalnych kupujących.
Z drugiej strony cena za dodatkowy kanał sprzedaży wynosi dokładnie zero złotych. Skoro nic mnie to nie kosztuje, nie widzę powodu, żeby z tego nie skorzystać. Samochód może być wystawiony normalnie w innych serwisach, a dodatkowo pojawić się w bazie finansującego. Sprzeda się właśnie tam? Świetnie. Nie sprzeda? Niczego nie straciliśmy.
Klient nie przychodzi przecież do firmy finansującej dlatego, że marzy o podpisaniu leasingu. Chce zmienić samochód. Ma obecne auto, które musi sprzedać, ma zamrożone w nim pieniądze i jednocześnie chce odebrać kolejne. Leasing jest w tym wszystkim tylko narzędziem. I tutaj ktoś spróbował trochę szerzej spojrzeć na cały problem. Moim zdaniem słusznie.
Czy sam skorzystałbym z takiego leasingu?
Gdybym miał już sprzedane stare auto, a 40 czy 50 tysięcy złotych leżałoby na koncie, raczej nie. W analizowanym przykładzie standardowy leasing był tańszy, więc nie widziałbym większego sensu w płaceniu dodatkowo za elastyczność, której w takim momencie zwyczajnie nie potrzebuję.
Sytuacja wyglądałaby jednak zupełnie inaczej, gdyby nowe auto było dostępne już dzisiaj, a pieniądze na większą opłatę wstępną nadal stały pod domem w postaci mojego obecnego samochodu. Przy różnicy wynoszącej około 1,5 tysiąca złotych netto w całej czteroletniej umowie byłbym w stanie taki dodatkowy koszt zaakceptować. Szczególnie jeżeli dzięki temu nie musiałbym sprzedawać starego auta na szybko albo godzić się na pierwszą propozycję tylko dlatego, że za kilka dni potrzebuję gotówki.
Nie mamy tutaj rewolucji w leasingu i nikt nie wymyślił nowego instrumentu finansowego. Ktoś po prostu wziął dobrze znany mechanizm, odpowiednio ułożył harmonogram i wykorzystał go do rozwiązania konkretnego problemu klienta.
I chyba właśnie to podoba mi się tutaj najbardziej. Bo leasing nie powinien być celem samym w sobie. Ma być narzędziem, które pomaga kupić albo zmienić samochód.
Pomogłem? Możesz się odwdzięczyć!
Jeśli ten artykuł pomógł Ci lepiej zrozumieć leasing, uniknąć kosztownego błędu albo po prostu rozwiał Twoje wątpliwości, to super! Właśnie po to prowadzę Leasing bez tajemnic.
Większość moich materiałów udostępniam bezpłatnie. Jeśli masz ochotę docenić moją pracę, możesz postawić mi wirtualną kawę. 😎
☕ Postaw mi kawęBez presji — każde wsparcie naprawdę doceniam! 🙌

Zostaw komentarz