10,25 miliarda złotych. Tyle wyniosła w 2025 roku wartość składek ubezpieczeniowych związanych z leasingiem. To o ponad 31% więcej niż rok wcześniej. Co więcej, dane za pierwszą połowę 2026 roku pokazują, że rynek nadal dynamicznie rośnie.
Liczby robią wrażenie, ale mnie zainteresowało coś innego. Wraz z informacjami o wartości składek Związek Polskiego Leasingu opublikował wyniki badania pokazującego, jak przedsiębiorcy podchodzą do wyboru ubezpieczenia finansowanych samochodów i maszyn.
I właśnie te wyniki dają sporo do myślenia. Choć ubezpieczenie w leasingu jest nieodłącznym elementem całej transakcji, jego wybór często schodzi na dalszy plan. Przedsiębiorcy koncentrują się na warunkach finansowania, podczas gdy polisę traktują jako formalność, którą trzeba załatwić przed odbiorem samochodu.
Moim zdaniem właśnie w takim podejściu tkwi spory problem. Szczególnie jeśli spojrzymy na coroczne wznowienia OC i AC oraz ubezpieczenie GAP, które przecież nie musi być kupowane bezpośrednio od leasingodawcy.
Rynek ubezpieczeń w leasingu. Ponad 10 mld zł składek i dane na 2026 rok.
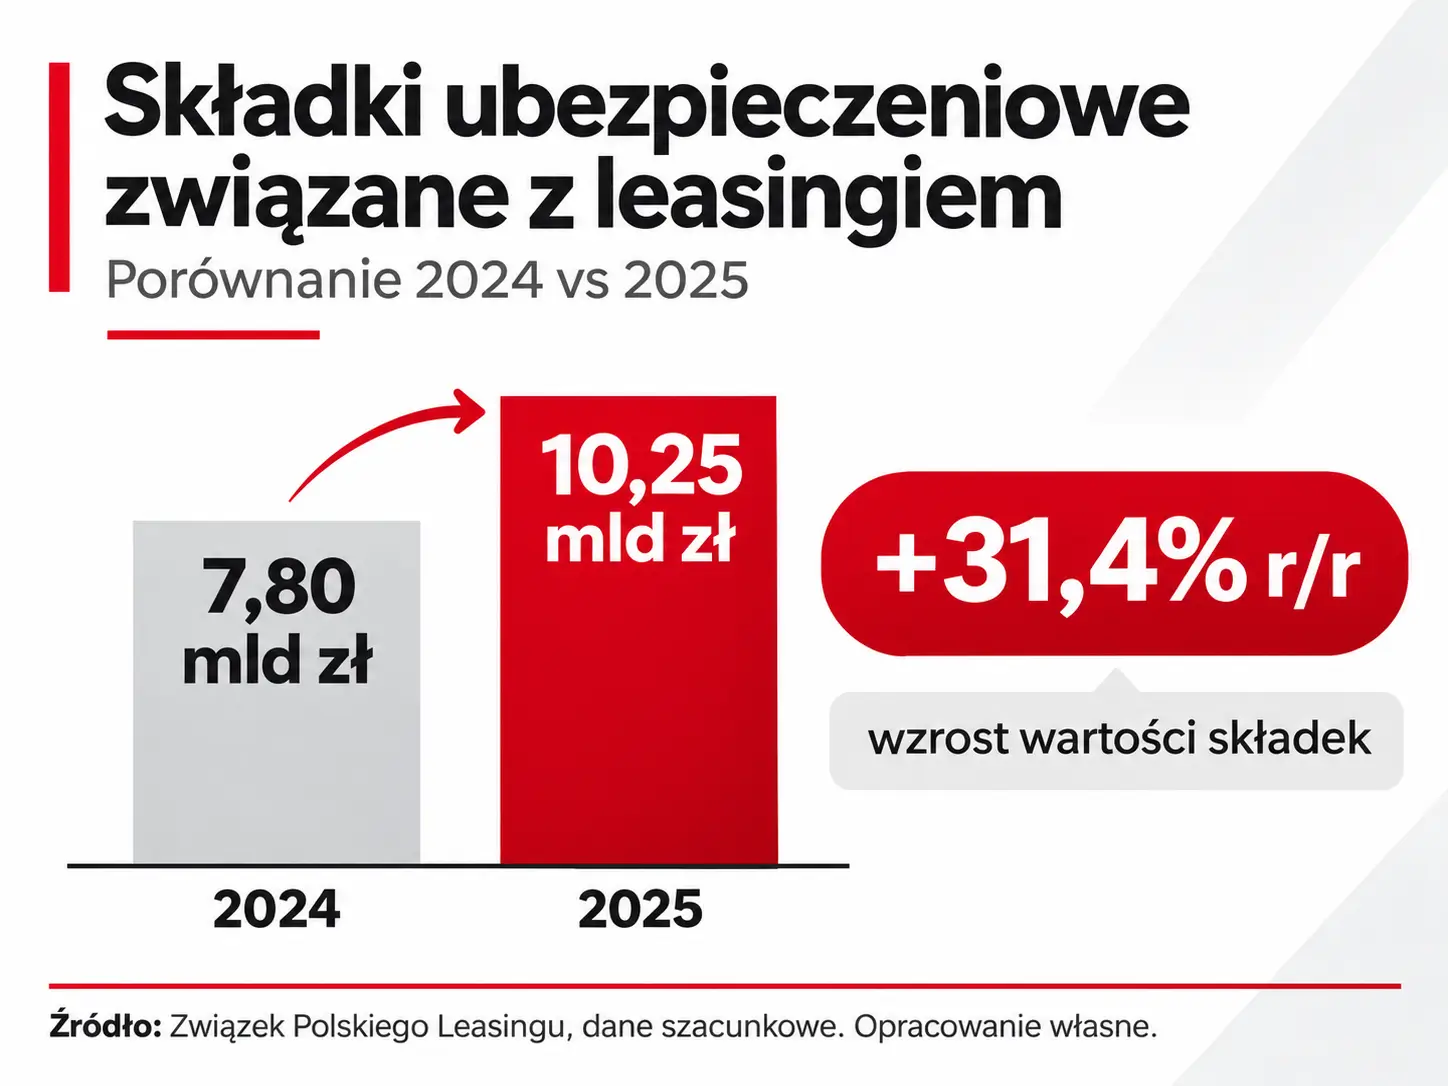
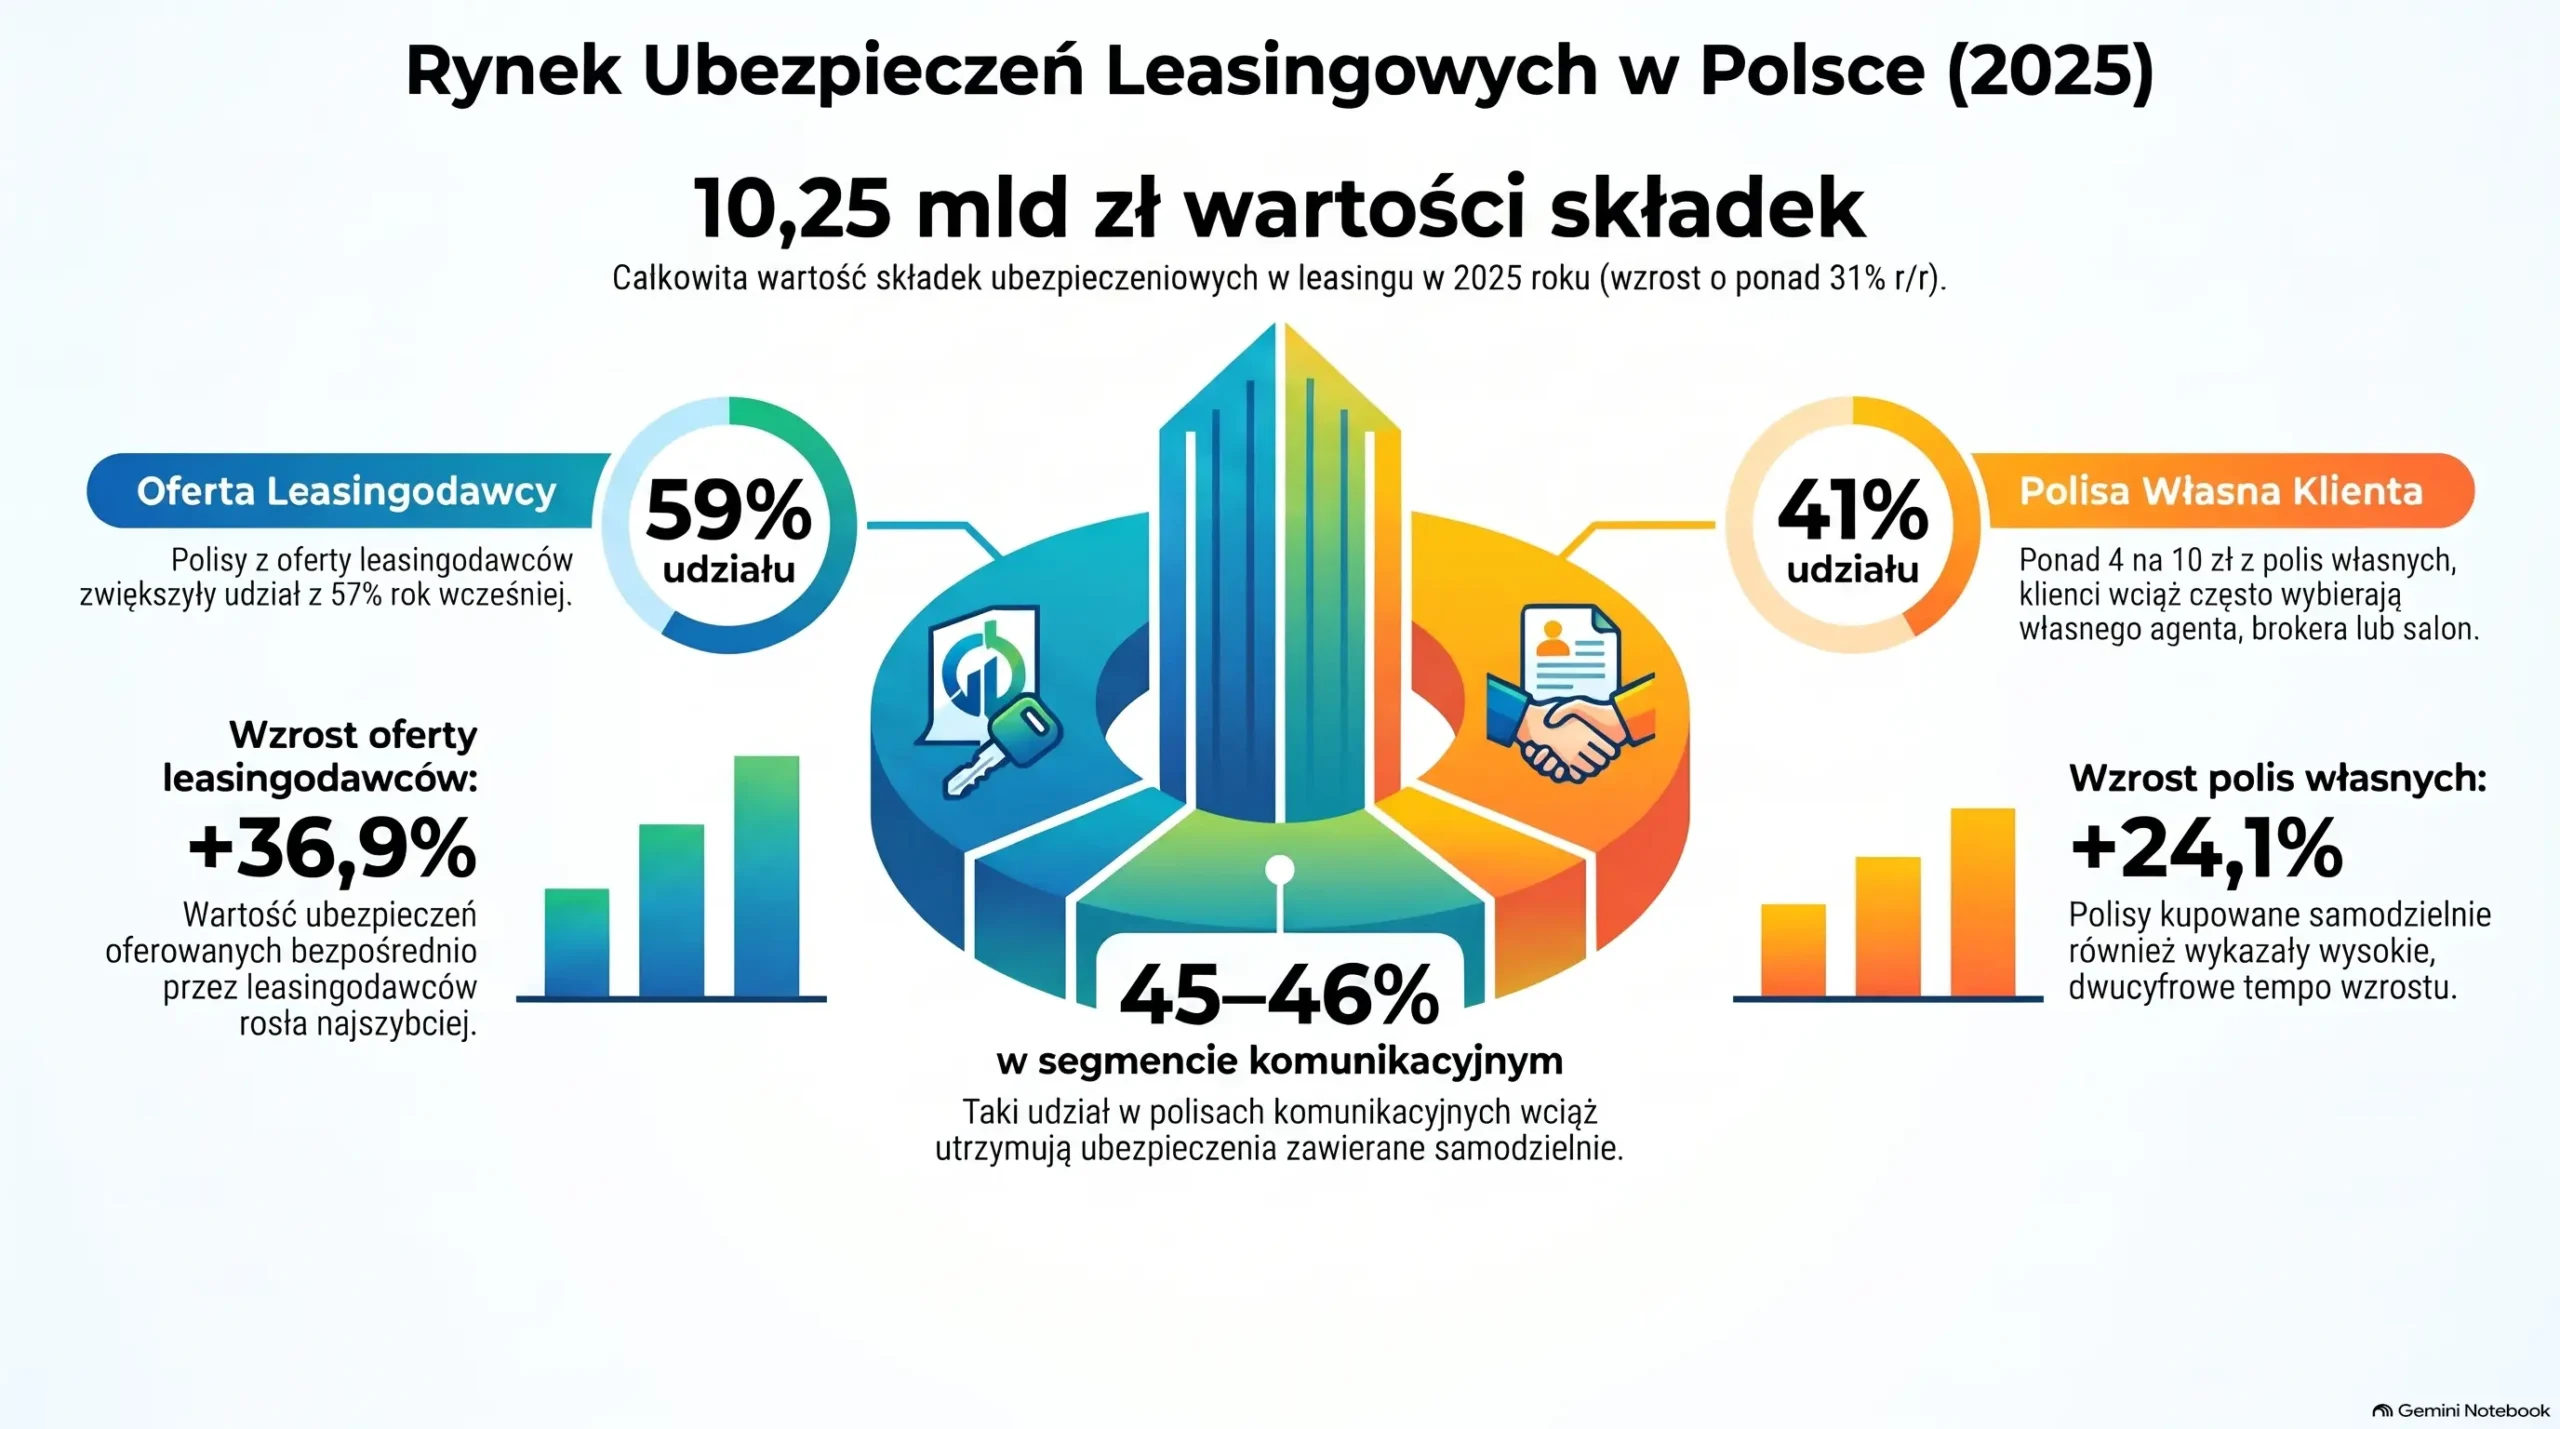
Według danych Związku Polskiego Leasingu, opublikowanych 29 października 2026 roku, wartość składek ubezpieczeniowych związanych z leasingiem wyniosła w 2025 roku 10,25 mld zł. Rok wcześniej było to 7,80 mld zł, co oznacza wzrost o ponad 31%.
Dynamika utrzymuje się również w bieżącym roku. W pierwszym półroczu 2026 wartość składek wyniosła 5,21 mld zł, czyli o 20,4% więcej niż w analogicznym okresie poprzedniego roku.
Największą część tego rynku stanowią ubezpieczenia komunikacyjne. W 2025 roku odpowiadały one za około 84% wartości składek, a w pierwszej połowie 2026 roku ich udział wzrósł do około 85%.
Trudno się temu dziwić. Leasing samochodu pozostaje jednym z podstawowych sposobów finansowania pojazdów przez firmy. Trzeba jednak pamiętać, że leasing to nie tylko samochody. Przedmiotem leasingu mogą być również maszyny, urządzenia i inne środki trwałe, które także wymagają odpowiedniej ochrony ubezpieczeniowej.
Trudno się temu dziwić. Leasing samochodu pozostaje jednym z podstawowych sposobów finansowania pojazdów przez firmy. Trzeba jednak pamiętać, że leasing to nie tylko samochody. Przedmiotem leasingu mogą być również maszyny, urządzenia i inne środki trwałe, które także wymagają odpowiedniej ochrony ubezpieczeniowej.
Ciekawie wygląda podział na źródła pochodzenia polis. W 2025 roku 59% wartości składek przypadało na ubezpieczenia oferowane przez leasingodawców. Pozostałe 41% pochodziło z ochrony organizowanej przez samych klientów, między innymi za pośrednictwem agentów, brokerów czy salonów samochodowych.
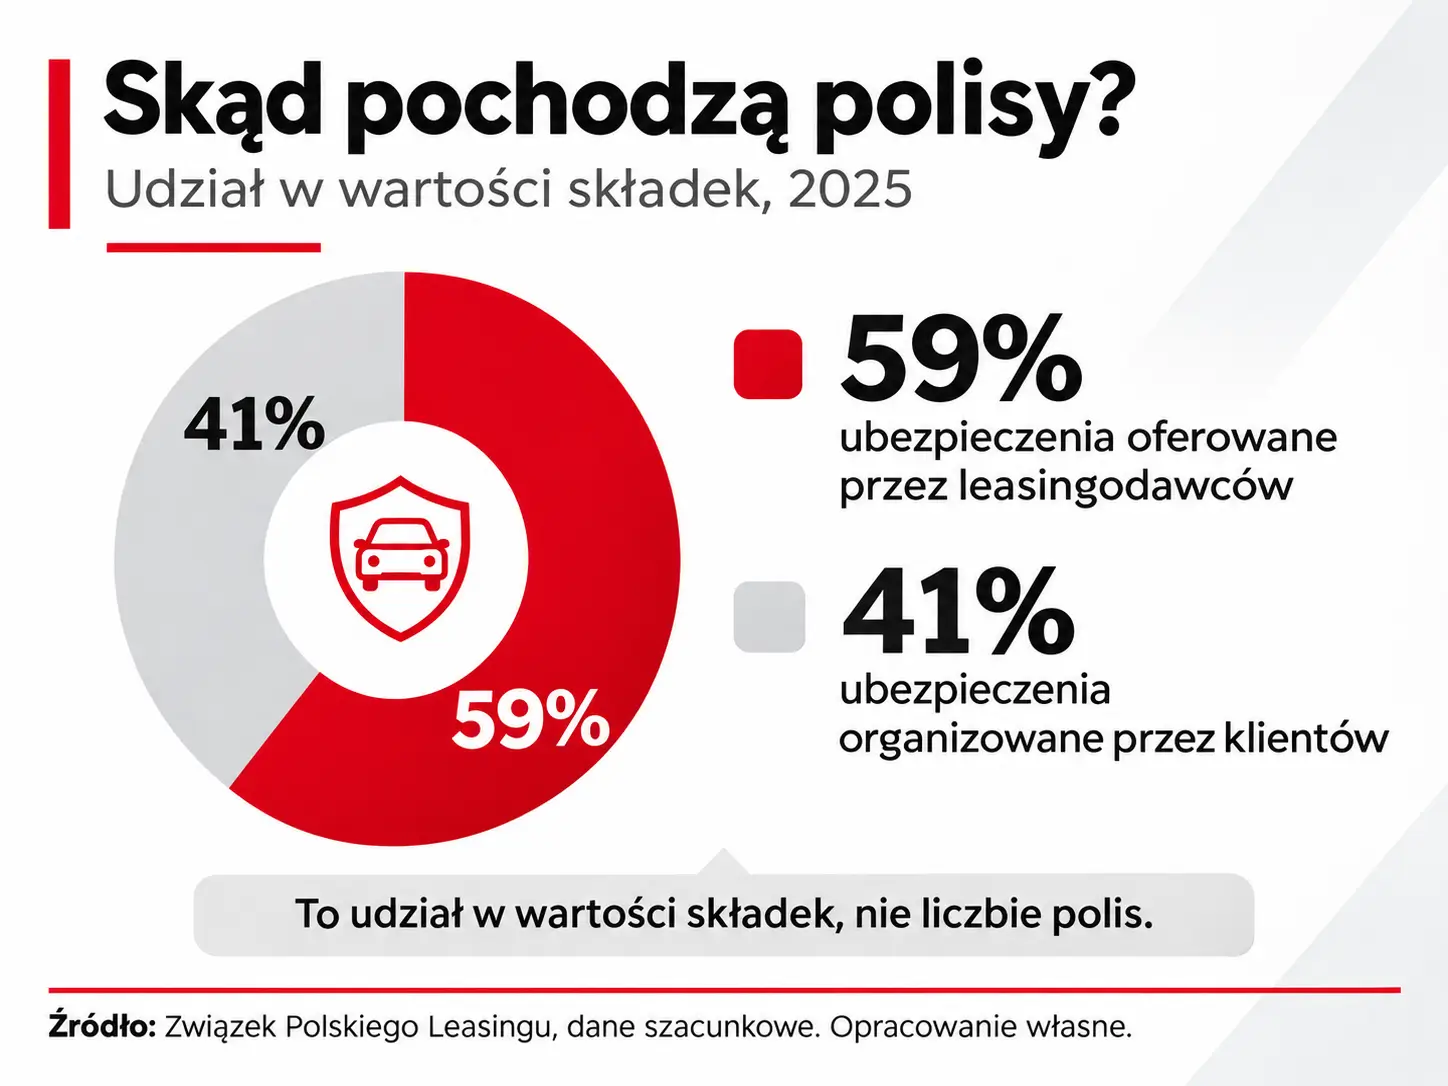
To pokazuje, że przedsiębiorcy korzystają z możliwości samodzielnego wyboru ubezpieczenia, choć oczywiście mówimy tutaj o wartości składek, a nie o liczbie zawartych polis.
Sam wzrost rynku nie oznacza również, że przeciętna składka stała się o jedną trzecią droższa. Na łączną wartość ubezpieczeń wpływają między innymi skala finansowania, wartość pojazdów i maszyn oraz struktura zawieranych umów.
Mnie jednak bardziej od samych miliardów interesuje sposób, w jaki przedsiębiorcy podejmują decyzje ubezpieczeniowe.
Leasing samochodu a koszt ubezpieczenia. Na co zwracają uwagę przedsiębiorcy?
Przy okazji konferencji „Leasing i Ubezpieczenia 2026” ZPL przedstawił wyniki badania jakościowego opartego na 41 wywiadach pogłębionych z przedsiębiorcami, którzy niedawno podpisali umowę leasingu lub pożyczki. Badanie nie jest statystycznie reprezentatywne dla całego rynku, ale pozwala lepiej zrozumieć sposób myślenia części leasingobiorców.
Z przeprowadzonych rozmów wynika, że podczas wyboru finansowania przedsiębiorcy zwracają uwagę przede wszystkim na wysokość raty, wykup, prowizję i całkowite koszty leasingu. Ubezpieczenie rzadko pojawia się jako samodzielne kryterium wyboru finansującego. Przyznam, że ten wniosek szczególnie mnie nie zaskoczył.
Przedsiębiorca potrafi poświęcić sporo czasu na porównywanie ofert leasingowych. Analizuje wysokość rat leasingowych, negocjuje warunki, sprawdza sumę opłat i zastanawia się, który wariant wykupu będzie dla niego najkorzystniejszy. Z ubezpieczeniem bywa inaczej. Skoro leasingodawca wymaga OC i AC, to często zakłada się, że sprawę załatwi się przy okazji podpisywania dokumentów lub odbioru samochodu. A przecież koszt ubezpieczenia również wpływa na całkowite obciążenie związane z finansowaniem samochodu. I to nie tylko w pierwszym roku, ponieważ ochrona musi być kontynuowana przez cały okres leasingu. Biorąc samochód w leasing, nie wystarczy więc sprawdzić wysokości raty, wkładu własnego czy kwoty wykupu. Trzeba uwzględnić również wydatki na ochronę ubezpieczeniową, które mogą zmieniać się w kolejnych latach.
Co ciekawe, badani przedsiębiorcy oczekiwali przedstawienia kosztów ubezpieczenia już na początku rozmów o leasingu. Najlepiej w formie prostego zestawienia, z jasno określonym zakresem ochrony oraz kwotami netto i brutto. I tutaj dostrzegam pewną sprzeczność. Chcemy znać koszt ubezpieczenia wcześniej, ale nie zawsze poświęcamy jego wyborowi tyle samo uwagi co samej ofercie finansowania.
Moim zdaniem koszty OC i AC powinny być omawiane równolegle z pierwszą kalkulacją leasingu. Nawet jeśli ostateczna składka wymaga późniejszego potwierdzenia, przedsiębiorca powinien możliwie wcześnie wiedzieć, z jakim wydatkiem musi się liczyć. Dotyczy to zarówno klasycznego leasingu operacyjnego, jak i innych form finansowania samochodów, w których ubezpieczenie pojazdu stanowi istotny element całej transakcji.
Polisa od leasingodawcy czy ubezpieczenie na własną rękę?
Badanie ZPL pokazało również, że przedsiębiorcy cenią możliwość załatwienia finansowania i ubezpieczenia w jednym miejscu. I trudno się temu dziwić. Jeden doradca, mniej formalności, sprawna organizacja całej transakcji. Dla osoby prowadzącej firmę oszczędność czasu może mieć realną wartość. Nie oznacza to jednak bezwarunkowej akceptacji ceny. Kiedy składka proponowana przez firmę leasingową wyraźnie odbiega od oczekiwań klienta, zaczyna on szukać alternatywy.
To akurat uważam za całkowicie racjonalne podejście. Nie jestem przeciwnikiem ubezpieczeń oferowanych przez leasingodawców. Można wśród nich znaleźć naprawdę korzystne propozycje, zwłaszcza w ramach pakietów przygotowanych wspólnie z ubezpieczycielami. Nie każda polisa zewnętrzna będzie też automatycznie lepsza. Trzeba uwzględnić wymagania finansującego, ewentualne opłaty za obsługę ubezpieczenia zewnętrznego oraz rzeczywisty zakres ochrony.
W przypadku leasingu samochodu koszt polisy jest oczywiście ważny, ale sama wysokość składki nie przesądza jeszcze o jakości ubezpieczenia. Liczy się również to, jakie świadczenie otrzymamy w przypadku szkody i jakie obowiązki wynikają z zawartej umowy. Ale żeby ocenić, czy konkretna propozycja jest dobra, trzeba mieć z czym ją porównać.
I moim zdaniem właśnie na tym etapie część przedsiębiorców rezygnuje z możliwości uzyskania korzystniejszych warunków. Nie dlatego, że nie potrafią negocjować, ale dlatego, że ubezpieczenie traktują jako mniej istotną część transakcji. Zagadnienie szerzej opisałem niedawno w artykule „Ubezpieczenie samochodu w leasingu – jak nie przepłacać”.
Moim zdaniem koszty OC i AC powinny być omawiane równolegle z pierwszą kalkulacją leasingu. Nawet jeśli ostateczna składka wymaga późniejszego potwierdzenia, przedsiębiorca powinien możliwie wcześnie wiedzieć, z jakim wydatkiem musi się liczyć. Dotyczy to zarówno klasycznego leasingu operacyjnego, jak i innych form finansowania samochodów, w których ubezpieczenie pojazdu stanowi istotny element całej transakcji.
Wznowienie OC i AC w leasingu. Dlaczego przedsiębiorcy mogą przepłacać?
Moim zdaniem szczególnie dużo do poprawy jest w podejściu do corocznego odnawiania ubezpieczeń komunikacyjnych. Przy zawieraniu nowej umowy leasingowej przedsiębiorca jeszcze stosunkowo często porównuje dostępne propozycje. Jest w trakcie procesu zakupowego, więc naturalnie zwraca większą uwagę na koszty. Później bywa już gorzej.
Zbliża się termin końca okresu ubezpieczenia, leasingodawca przesyła propozycję wznowienia, a klient ma na głowie prowadzenie firmy i mnóstwo innych obowiązków. Składka wzrosła? Trudno. Najważniejsze, żeby zachować ciągłość ochrony i nie komplikować sobie życia. Tyle że takie podejście może kosztować.
Z mojej perspektywy oferty wznowieniowe nie zawsze są równie atrakcyjne jak pakiety proponowane przy zawieraniu nowego leasingu. Leasingobiorca, który automatycznie akceptuje kolejną składkę, pozbawia się możliwości sprawdzenia, czy na rynku dostępne są korzystniejsze propozycje. Nie twierdzę, że każda oferta wznowieniowa jest zawyżona. Czasami propozycja leasingodawcy będzie naprawdę dobra i zmiana ubezpieczyciela zwyczajnie nie będzie miała sensu. Ale bez porównania nie sposób tego ocenić.
Załóżmy, że różnica pomiędzy dotychczasową ofertą a porównywalną polisą zewnętrzną wynosi 500 zł rocznie. Niby niedużo. Przy kilku kolejnych wznowieniach kwota zaczyna jednak robić się zauważalna. Oczywiście ostateczny rachunek musi uwzględniać ewentualne opłaty leasingodawcy oraz warunki obu ofert.
Na wysokość składki mogą wpływać również historia szkodowości, wartość samochodu, zmieniające się stawki ubezpieczenia oraz przysługujące klientowi zniżki za bezszkodową jazdę. Dlatego wzrost ceny przy kontynuacji ochrony nie musi automatycznie oznaczać, że oferta jest niekorzystna. Dochodzi jeszcze kwestia terminów. Umowa leasingowa może określać zasady i terminy przedstawienia polisy zewnętrznej. Jeżeli przedsiębiorca przypomni sobie o temacie zbyt późno, możliwość zmiany ubezpieczenia może być już mocno ograniczona.
Dlatego nie czekałbym biernie na propozycję wznowienia. Lepiej odpowiednio wcześniej sprawdzić warunki umowy i rozejrzeć się za alternatywą. Dotyczy to zarówno ubezpieczenia AC, jak i ubezpieczenia OC, choć charakter ochrony i sposób ustalania składek są w tych produktach różne. Jeśli temat Cię interesuje, opisałem go szerzej w artykule „Jak zaoszczędzić na kontynuacji ubezpieczenia w leasingu”.
Ubezpieczenie GAP w leasingu. Czy warto kupować je poza firmą leasingową?
Drugim obszarem, w którym dostrzegam niewykorzystany potencjał, jest ubezpieczenie GAP. Wyniki badania ZPL wskazują, że należy ono do najlepiej rozpoznawanych i akceptowanych ubezpieczeń dodatkowych, szczególnie przy finansowaniu nowych samochodów. To dobra wiadomość. Przedsiębiorcy coraz lepiej rozumieją, że kradzież pojazdu albo szkoda całkowita może oznaczać poważne konsekwencje finansowe, szczególnie w kontekście utraty wartości samochodu.
Zastanawia mnie jednak, ilu klientów przed zakupem GAP rzeczywiście sprawdza propozycje dostępne poza salonem samochodowym lub firmą leasingową. Nie mam tutaj na myśli kupowania najtańszego produktu za wszelką cenę. Chodzi mi o samą świadomość, że istnieje alternatywa.
GAP można kupić również na własną rękę, poza leasingodawcą. I w zależności od konkretnego produktu może się okazać, że taka polisa będzie tańsza, zaoferuje inny limit odszkodowania albo korzystniejsze warunki ochrony. Nie oznacza to, że każdy zewnętrzny GAP będzie lepszy. Poszczególne produkty różnią się konstrukcją, zakresem i zasadami wypłaty świadczenia. Porównywanie ich wyłącznie na podstawie składki może prowadzić do niewłaściwych wniosków.
Znaczenie mają między innymi wartość auta, przyjęty sposób ustalania świadczenia, okres ochrony oraz maksymalny limit odpowiedzialności ubezpieczyciela. Nie będę tutaj szczegółowo analizował poszczególnych wariantów, ponieważ jest to temat na osobny poradnik. Nie zmienia to faktu, że przy ubezpieczeniu zawieranym często na kilka lat różnice w kosztach potrafią być odczuwalne. Zwłaszcza jeśli przy zakupie nowego auta przedsiębiorca koncentruje się głównie na samej racie leasingowej i cenie samochodu.
Na blogu znajdziesz osobny materiał „GAP do leasingu na własną rękę”, w którym pokazuję, jak może wyglądać porównanie takiego rozwiązania z ofertą finansującego. Jeżeli natomiast chcesz sprawdzić możliwość zakupu GAP niezależnie od leasingodawcy, możesz skorzystać z mojej oferty ubezpieczeń dostępnej na Leasing bez tajemnic.
Jak świadomie porównywać ubezpieczenia leasingowe? Poznaj Audytora Polis Leasingowych!
Czytając wyniki badania ZPL, miałem poczucie, że potwierdzają one problem, na który zwracałem uwagę już wcześniej. Przedsiębiorcy potrafią szczegółowo analizować oferty finansowania, a w przypadku ubezpieczeń często ograniczają się do porównania składki lub zaakceptowania propozycji przedstawionej przez doradcę. W dodatku z badania wynika, że przedsiębiorcy oczekują prostych, przejrzystych ofert, ale rzadko szczegółowo czytają Ogólne Warunki Ubezpieczenia. Wolą, żeby najważniejsze kwestie wyjaśnił im doradca.
Rozumiem to. Dokumenty ubezpieczeniowe potrafią być rozbudowane i napisane językiem, który nie zachęca do lektury. Tyle że właśnie w nich znajdziemy zapisy określające rzeczywisty zakres ochrony, obowiązki ubezpieczonego oraz zasady wypłaty odszkodowania. Nie uważam, żeby każdy leasingobiorca musiał zostać ekspertem od ubezpieczeń. Powinien jednak wiedzieć, co kupuje, za co płaci i jakie mogą być konsekwencje najważniejszych warunków polisy.
Właśnie z tego przekonania narodził się mój e-book „Audytor polis leasingowych”.
Przygotowałem go dla przedsiębiorców, którzy chcą samodzielnie i bardziej świadomie analizować oferty OC, AC oraz GAP. Zamiast polegać wyłącznie na cenie i rekomendacji sprzedawcy, mogą nauczyć się rozpoznawać istotne różnice pomiędzy poszczególnymi propozycjami.
Nie chodzi o to, żeby po przeczytaniu e-booka zastępować agenta ubezpieczeniowego. Chodzi o to, żeby wiedzieć, o co zapytać, na co zwrócić uwagę i jakich informacji oczekiwać przed podpisaniem dokumentów.
Podsumowanie – Koszt ubezpieczenia samochodu w leasingu też ma znaczenie!
Ponad 10 mld zł składek związanych z leasingiem pokazuje skalę rynku, ale dla mnie najciekawsze są wnioski dotyczące sposobu podejmowania decyzji przez samych przedsiębiorców.
Widzę tutaj przede wszystkim dwa obszary, w których można działać rozsądniej.
Pierwszy to OC i AC, szczególnie przy corocznych wznowieniach. Nie ma powodu, żeby automatycznie akceptować propozycję finansującego bez sprawdzenia, czy na rynku dostępne są korzystniejsze warunki. Czasami zostaniemy przy dotychczasowej polisie i będzie to najlepsza decyzja. Innym razem porównanie ofert pozwoli zachować w firmowej kieszeni kilkaset złotych.
Drugi to GAP. Sam fakt, że leasingodawca albo dealer proponuje nam określony produkt, nie oznacza, że musimy kupować właśnie ten wariant. Możliwość samodzielnego wyboru ubezpieczenia daje większe pole do porównania kosztów oraz zakresu ochrony.
I żeby było jasne, nie mam nic przeciwko ubezpieczeniom oferowanym przez firmy leasingowe. Jeżeli cena jest rozsądna, warunki odpowiadają potrzebom klienta, a cała obsługa jest wygodna, trudno szukać problemu na siłę. Mam natomiast zastrzeżenia do podejmowania decyzji bez sprawdzenia alternatyw. Szczególnie wtedy, kiedy ubezpieczenie ma chronić przed finansowymi skutkami zdarzenia, którego konsekwencje mogą być znacznie poważniejsze niż sama wysokość składki. Bo o ile nie zawsze uda się kupić tańszą polisę, o tyle zawsze można podjąć bardziej świadomą decyzję.
FAQ – najczęstsze pytania o ubezpieczenie samochodu w leasingu
Czy samochód w leasingu musi mieć ubezpieczenie OC i AC?
Każdy zarejestrowany samochód podlegający obowiązkowi ubezpieczenia OC musi mieć ważną polisę odpowiedzialności cywilnej. Ubezpieczenie AC jest dobrowolne z punktu widzenia przepisów o obowiązkowych ubezpieczeniach, ale w przypadku leasingu jego wykupienie jest standardowo wymagane przez finansującego. Dokładny zakres ochrony oraz wybór odpowiedniego Towarzystwa Ubezpieczeniowego określają warunki umowy leasingowej.
Czy można samodzielnie kupić ubezpieczenie GAP do leasingu?
Tak i można przy tym dodatkowo zaoszczędzić niemałe pieniądze. Przy porównywaniu ofert GAP warto uwzględnić nie tylko wysokość składki, lecz także limit odszkodowania, okres ochrony oraz zasady wypłaty świadczenia.
Pomogłem? Możesz się odwdzięczyć!
Jeśli ten artykuł pomógł Ci lepiej zrozumieć leasing, uniknąć kosztownego błędu albo po prostu rozwiał Twoje wątpliwości, to super! Właśnie po to prowadzę Leasing bez tajemnic.
Większość moich materiałów udostępniam bezpłatnie. Jeśli masz ochotę docenić moją pracę, możesz postawić mi wirtualną kawę. 😎
☕ Postaw mi kawęBez presji — każde wsparcie naprawdę doceniam! 🙌

Zostaw komentarz