Zmiany w PIT planowane na 2027 rok mogą oznaczać niższy podatek dla części przedsiębiorców, ale jednocześnie mogą wpłynąć na realną wartość kosztów wynikających z leasingu samochodu. Czy oznacza to, że po zmianach leasing stanie się mniej opłacalny?
Na pierwszy rzut oka może wydawać się to paradoksem. Jeżeli podatnik ma zapłacić mniej, powinien przecież wyłącznie zyskać. I rzeczywiście – niższy PIT sam w sobie jest oczywiście korzystny. Trzeba jednak pamiętać, że wraz ze spadkiem obciążenia zmniejsza się również wartość kosztów, które pozwalają obniżyć dochód do opodatkowania.
W praktyce może więc dojść do sytuacji, w której dokładnie ta sama rata leasingowa daje przedsiębiorcy mniejszą korzyść niż wcześniej. Nie dlatego, że zmienia się oprocentowanie, suma opłat czy zasady funkcjonowania samej umowy, lecz dlatego, że inna jest wartość oszczędności wynikającej z zaliczenia wydatku do kosztów.
Sprawdźmy więc, co zmiana progów podatkowych może oznaczać dla leasingu samochodu i czy przedsiębiorca rzeczywiście może na niej zyskać.
PIT 2027 – co właściwie ma się zmienić od 2027 roku?
Na moment przygotowywania tego artykułu mówimy o planowanych rozwiązaniach, a nie o ostatecznie uchwalonej nowelizacji ustawy o PIT. Jeżeli propozycje wejdą w życie w obecnym kształcie, nowe zasady miałyby obowiązywać od 1 stycznia 2027 r.
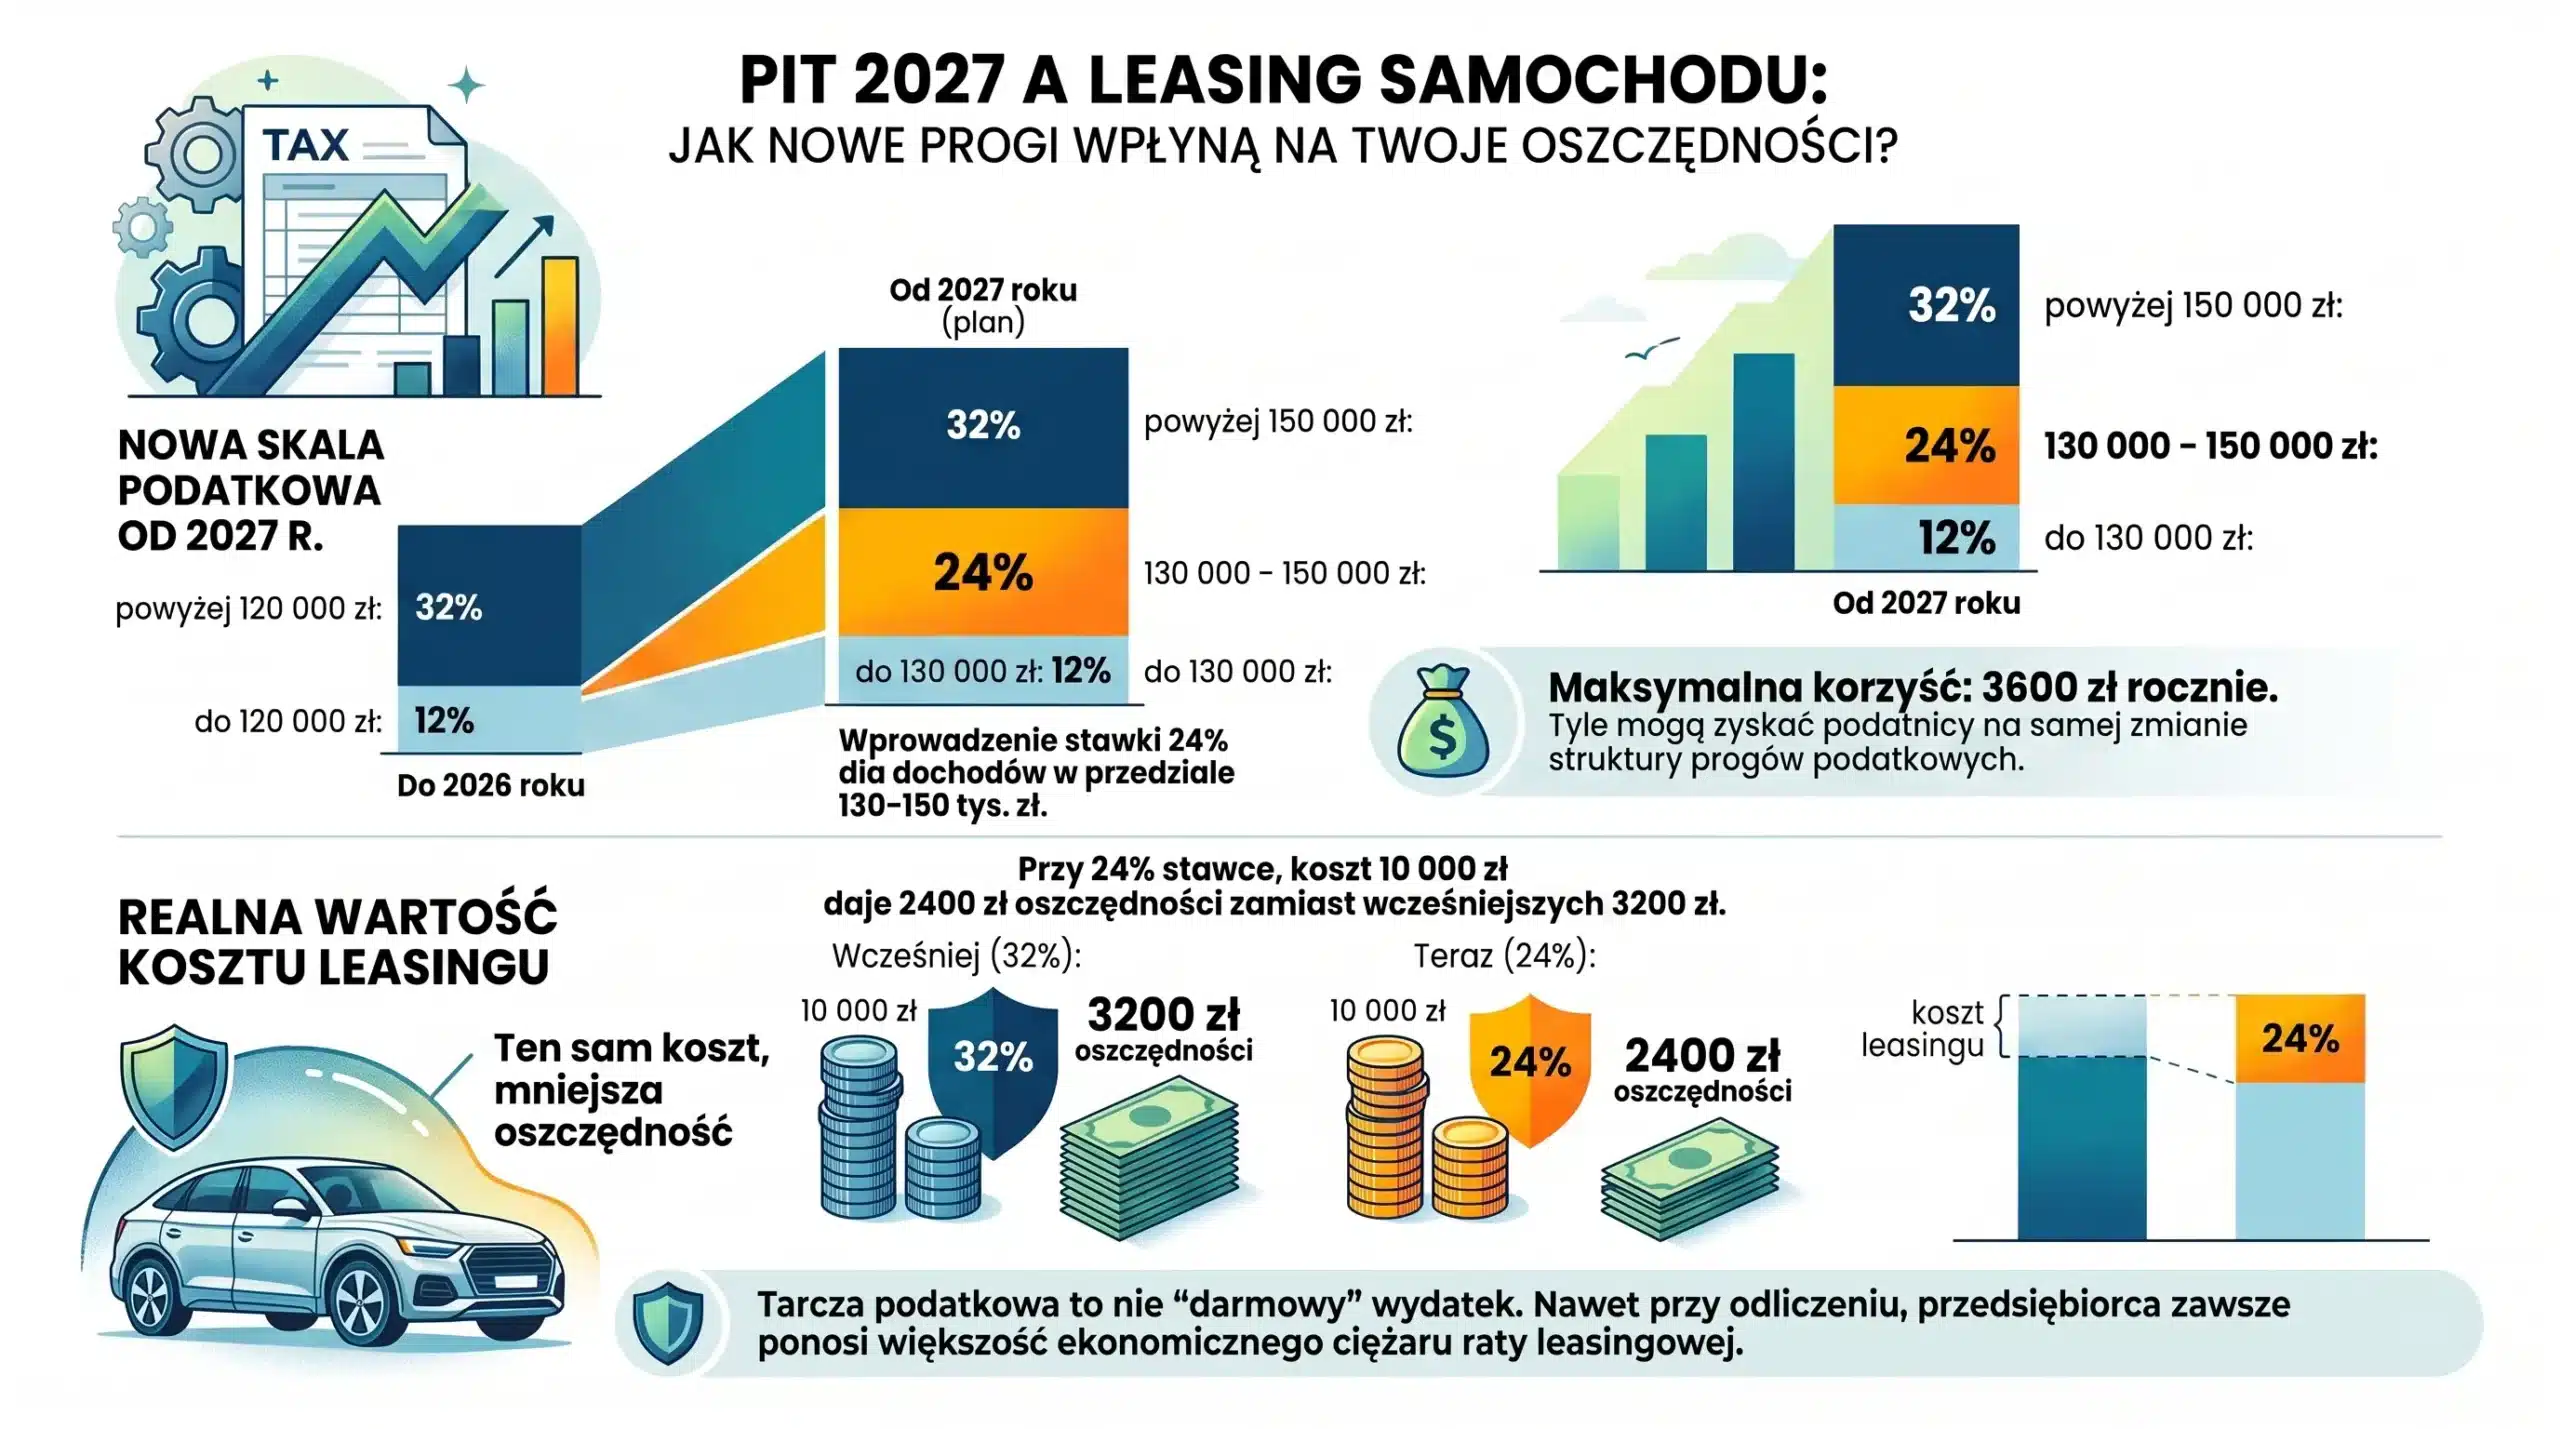
W 2026 r. skala podatkowa przewiduje stawkę 12% do 120 tys. zł podstawy opodatkowania oraz 32% od nadwyżki ponad tę wartość.
Planowana zmiana zakłada natomiast:
- 12% do 130 tys. zł,
- 24% dla części podstawy od 130 do 150 tys. zł,
- 32% powyżej 150 tys. zł.
Oznacza to przede wszystkim złagodzenie bardzo dużego przeskoku pomiędzy obecnymi poziomami 12% i 32%. Dla części podatników rozliczających działalność według skali nowe rozwiązanie będzie oznaczało niższy podatek dochodowy.
Warto przy tym dodać, że propozycje zmian przedstawił premier Donald Tusk wspólnie z ministrem finansów Andrzejem Domańskim. Według przedstawionych założeń część podatników ma na zmianach zyskać, a maksymalna korzyść dla niektórych osób może wynieść około 3600 zł rocznie.
Z punktu widzenia finansów przedsiębiorcy brzmi to oczywiście dobrze. W tym artykule interesuje nas jednak nieco inny efekt proponowanych zmian w podatku dochodowym od osób fizycznych – ich wpływ na realną wartość kosztów wynikających z leasingu samochodu.
Jak zmiana podatkowa wpływa na koszty leasingu?
Mechanizm jest stosunkowo prosty. Osoba prowadząca działalność i rozliczająca się według skali płaci podatek dochodowy od osiągniętego dochodu.
W dużym uproszczeniu: przychód – koszty uzyskania przychodu = dochód
Jeżeli określony wydatek związany z leasingiem może zostać zaliczony do kosztów uzyskania przychodu, pomniejsza wynik firmy, a tym samym może zmniejszyć należność wobec fiskusa. To właśnie jeden z elementów tak zwanej tarczy podatkowej.
Najważniejsze jest jednak to, że ten sam koszt nie ma dla każdego podatnika identycznej wartości. Zależy ona między innymi od tego, jaka część dochodu zostaje dzięki niemu obniżona i według jakiej stawki byłaby opodatkowana. Dlatego zmiana w PIT może przełożyć się również na realną korzyść wynikającą z leasingu.
Ile można zyskać na kosztach leasingu przy stawce 12%, 24% i 32%?
Najłatwiej pokazać ten mechanizm na liczbach. Załóżmy, że do kosztów uzyskania przychodu może trafić 10 000 zł związane z leasingiem samochodu. Dla uproszczenia pomijamy VAT, składkę zdrowotną, limit dotyczący samochodu osobowego oraz pozostałe elementy rozliczenia.
Jeżeli całe 10 000 zł obniża część dochodu opodatkowaną według 12%, korzyść w samym PIT wyniesie: 10 000 zł × 12% = 1200 zł. Przy 24% będzie to: 10 000 zł × 24% = 2400 zł. Natomiast przy 32%: 10 000 zł × 32% = 3200 zł.
Kwota kosztu pozostaje dokładnie taka sama, zmienia się natomiast jej realna wartość dla podatnika. To właśnie dlatego dwóch przedsiębiorców korzystających z identycznego samochodu i takiej samej umowy leasingowej może osiągnąć zupełnie inny efekt po uwzględnieniu podatków.
Próg podatkowy ma znaczenie – 32% nie dotyczy automatycznie wszystkich kosztów
To jedno z częstszych uproszczeń pojawiających się przy analizie leasingu.
Ktoś mówi: „Jestem w 32-procentowym progu. Mam 30 000 zł kosztów leasingu, więc oszczędzę 9600 zł”. Niekoniecznie.
Skala podatkowa jest progresywna. Przekroczenie określonego progu nie powoduje, że cały dochód zostaje nagle opodatkowany najwyższą stawką. Dotyczy ona wyłącznie odpowiedniej nadwyżki.
Dokładnie tak samo trzeba spojrzeć na wpływ kosztów.
Załóżmy, już według planowanych zasad na 2027 rok, że przedsiębiorca osiąga 155 tys. zł dochodu przed uwzględnieniem 10 tys. zł kosztów leasingu. Bez tego kosztu podstawa wyniosłaby 155 tys. zł, a więc ostatnie 5 tys. zł znalazłoby się w najwyższym przedziale.
Po uwzględnieniu 10 tys. zł kosztów podstawa spada: 155 000 zł → 145 000 zł. Pierwsze 5 tys. zł obniża część dochodu, która bez tego kosztu byłaby opodatkowana według 32%: 5000 zł × 32% = 1600 zł. Pozostałe 5 tys. zł obniża już część objętą stawką 24%: 5000 zł × 24% = 1200 zł. Łączna korzyść wynosi więc: 1600 zł + 1200 zł = 2800 zł, a nie 3200 zł.
Koszt obniża dochód niejako od góry. Najpierw redukuje tę część, która zostałaby objęta najwyższą stawką, a dopiero później przechodzi do niższego przedziału. Dlatego nie wystarczy wiedzieć, jaki najwyższy próg podatkowy został przekroczony. Trzeba również ustalić, jaką część dochodu konkretny koszt faktycznie pomniejsza.
Czy podatnik zyska na zmianach w PIT?
Jeżeli zapowiadane rozwiązania wejdą w życie, część osób prowadzących działalność rzeczywiście może zapłacić mniej. Nie oznacza to jednak, że wartość kosztów pozostanie dokładnie taka sama.
Załóżmy, że do rozliczenia trafia 30 000 zł kosztów związanych z leasingiem. Jeżeli cała ta kwota obniża dochód objęty poziomem 32%, potencjalna oszczędność wynosi 9600 zł. Jeżeli dokładnie taki sam koszt obniża część opodatkowaną według 24%, korzyść wyniesie 7200 zł. Różnica to 2400 zł.
Samochód może być ten sam, rata również, a wysokość kosztów identyczna. Zmienia się jedynie wartość korzyści, ponieważ część dochodu jest opodatkowana według innej stawki.
Nie oznacza to oczywiście, że podatnik na całej zmianie traci. Wręcz przeciwnie – płaci niższy podatek. Pokazuje to jedynie, że niższy PIT może jednocześnie oznaczać niższą wartość części kosztów uzyskania przychodu.
Czy warto generować koszty tylko po to, żeby zapłacić mniej podatku?
Zdecydowanie nie. To jedno z najczęstszych nieporozumień związanych z firmowymi wydatkami.
Czasami właściciel firmy mówi: „wydam 10 tys. zł, bo przecież wrzucę to w koszty”. Tymczasem nawet jeżeli wydatek pozwoli zaoszczędzić 1200, 2400 czy 3200 zł, nadal trzeba wcześniej wydać pełne 10 tys. zł.
Tarcza podatkowa zmniejsza ekonomiczny ciężar wydatku, ale nie powoduje, że staje się on darmowy.
Tak samo należy patrzeć na leasing. Nie powinno się wybierać go wyłącznie dlatego, że firma potrzebuje dodatkowych kosztów. Najpierw należy ustalić, czy samochód jest potrzebny oraz jaka forma finansowania najlepiej odpowiada sytuacji firmy, a dopiero później analizować konsekwencje wynikające z jego rozliczenia.
Limit w leasingu – nie cała rata musi trafić do kosztów
Do tej pory dla uproszczenia posługiwaliśmy się gotową kwotą kosztu. W rzeczywistości najpierw trzeba ustalić, jaka część wydatku w ogóle może zostać zaliczona do kosztów uzyskania przychodu.
W przypadku samochodów osobowych znaczenie mają między innymi ich wartość, rodzaj pojazdu, właściwy limit, sposób użytkowania oraz zasady odliczania VAT. Dlatego rata w wysokości 4000 zł nie musi automatycznie oznaczać 4000 zł kosztu uzyskania przychodu.
Analiza powinna przebiegać w dwóch etapach. Najpierw ustalamy, ile rzeczywiście może trafić do kosztów, a dopiero później sprawdzamy, jaką wartość daje to w konkretnym rozliczeniu.
To dwa odrębne elementy, które bardzo często są ze sobą mylone.
Dochód przedsiębiorcy może się zmieniać, a razem z nim korzyść z leasingu
Umowa leasingowa często trwa trzy, cztery albo pięć lat. Sytuacja finansowa firmy w tym okresie nie musi jednak pozostawać taka sama.
W jednym roku dochód może być na tyle wysoki, że część podstawy znajdzie się w najwyższym przedziale. W kolejnym przedsiębiorca może zarobić mniej, a później wynik firmy ponownie może wzrosnąć.
Rata może pozostawać przez cały ten okres identyczna, ale wartość wynikającego z niej kosztu nie musi być taka sama.
Dlatego przy analizie leasingu znaczenie ma nie tylko łączna suma kosztów z całej umowy, ale również moment, w którym poszczególne wydatki trafiają do rozliczenia. Szczególnie istotna może być pod tym względem opłata wstępna, która potrafi wygenerować znaczący koszt już na początku finansowania.
PIT 2027 a leasing – czy ta forma finansowania będzie mniej opłacalna?
Nie można odpowiedzieć na to pytanie prostym „tak” albo „nie”, ponieważ trzeba oddzielić korzyści związane z rozliczeniem od całkowitej opłacalności finansowania.
Jeżeli koszt, który wcześniej obniżałby część dochodu objętą poziomem 32%, po zmianach będzie obniżał część opodatkowaną według 24%, jego wartość rzeczywiście będzie niższa. Nie oznacza to jednak, że leasing automatycznie staje się gorszą formą finansowania.
Na całościowy rachunek wpływają również oprocentowanie, suma opłat, opłata wstępna, raty, wykup, VAT, obowiązujący limit kosztów, płynność firmy, koszt wykorzystania własnego kapitału oraz alternatywa w postaci kredytu, pożyczki, wynajmu lub zakupu za gotówkę.
Dlatego bardziej poprawne jest stwierdzenie, że zmiany w skali podatkowej PIT mogą zmniejszyć wartość części kosztów wynikających z leasingu, ale same w sobie nie przesądzają o jego opłacalności.
Ryczałt 2027, podatek liniowy i CIT – czy tutaj działa ten sam mechanizm?
Nie. Opisany wcześniej mechanizm dotyczy przede wszystkim osób rozliczających działalność według skali podatkowej.
W przypadku ryczałtu od przychodów ewidencjonowanych podstawą jest co do zasady przychód, a nie dochód pomniejszony o koszty uzyskania przychodu. Oznacza to, że wydatek leasingowy nie obniża podatku dochodowego w taki sam sposób jak przy skali.
Inaczej należy również rozliczać przedsiębiorców korzystających z podatku liniowego oraz spółki będące podatnikami CIT. Zmiany dotyczące progów nie mogą więc być automatycznie odnoszone do każdej formy opodatkowania.
Jeżeli w ramach zmian podatkowych na 2027 rok pojawią się również rozwiązania dotyczące CIT i ryczałtu, każdy z tych obszarów będzie wymagał osobnej analizy.
Jak policzyć realną korzyść podatkową z leasingu?
Jeżeli chcesz ocenić konkretną umowę, nie wystarczy sprawdzić wysokości raty ani zsumować wszystkich wydatków i przemnożyć ich przez najwyższą stawkę PIT.
Trzeba ustalić, ile rzeczywiście zapłacisz, jaka część wydatków trafi do KUP, ile VAT będziesz mógł odliczyć, jakiej korzyści możesz spodziewać się w PIT lub CIT oraz w którym momencie trwania umowy poszczególne korzyści się pojawią.
Właśnie dlatego stworzyłem Kalkulator kompletnych korzyści podatkowych w leasingu.
Możesz wprowadzić do niego między innymi cenę samochodu, opłatę wstępną, ratę, liczbę rat, wykup, sposób rozliczenia VAT, rodzaj pojazdu oraz formę opodatkowania. Kalkulator pokazuje wysokość KUP, potencjalną korzyść w PIT lub CIT, efekt związany z VAT oraz mapę korzyści podatkowych w czasie.
Nowe progi podatkowe a leasing – co warto zapamiętać?
Jeżeli planowane rozwiązania zaczną obowiązywać od 2027 roku, część osób prowadzących działalność może zapłacić niższy podatek dochodowy. Jednocześnie dla części z nich mniejsza może być wartość kosztów związanych z leasingiem samochodu.
Nie oznacza to jednak, że leasing automatycznie stanie się mniej opłacalny. Pokazuje natomiast, dlaczego popularne zdanie „przecież wrzucę leasing w koszty” jest zbyt dużym uproszczeniem.
Przy analizie finansowania warto odpowiedzieć na dwa oddzielne pytania: ile wydatków rzeczywiście może trafić do kosztów oraz ile te koszty są dla mnie naprawdę warte.
Dopiero połączenie obu odpowiedzi pozwala zacząć mówić o realnym koszcie leasingu po uwzględnieniu podatków.

Zostaw komentarz