Leasing ma jedną ciekawą cechę. Prawie każdy przedsiębiorca wie mniej więcej, jak działa, ale kiedy zaczynam pytać o jego rzeczywisty koszt po podatkach, nagle robi się znacznie mniej oczywiście.
Najczęściej rozmowa wygląda podobnie. Ile wynosi rata? Jaka jest opłata wstępna? Ile wynosi wykup? Jaka jest suma opłat leasingowych? A później pada jeszcze sakramentalne: „przecież leasing wrzucam w koszty”. I co do zasady wszystko się zgadza. Problem w tym, że korzyści podatkowe w leasingu nie sprowadzają się do prostego działania: rata × stawka podatku.
Na końcowy wynik wpływa forma opodatkowania, koszt uzyskania przychodu, wartość samochodu, obowiązujący limit, VAT, sposób użytkowania auta, konstrukcja umowy leasingu, wysokość wykupu, a nawet to, jaka część opłat faktycznie odpowiada spłacie wartości samochodu.
Dlatego dwie oferty leasingu dotyczące tego samego auta mogą wyglądać bardzo podobnie, a po uwzględnieniu podatków dawać inny rezultat.
Nie zamierzam jednak robić tutaj podręcznika księgowości ani rozpisywać całej metodologii krok po kroku. Chcę raczej pokazać Ci, gdzie w leasingu znajdują się liczby, których zazwyczaj nie widać na pierwszej stronie oferty.
Korzyści podatkowe w leasingu – od czego naprawdę zależą?
Zacznijmy od najważniejszej rzeczy. Nie istnieje jedna uniwersalna odpowiedź na pytanie, ile wynoszą korzyści podatkowe leasingu.
Ten sam leasing operacyjny może wyglądać inaczej podatkowo u dwóch przedsiębiorców. Jeden prowadzi JDG i rozlicza się podatkiem liniowym, drugi korzysta ze skali podatkowej, trzeci prowadzi spółkę i płaci CIT, a jeszcze inny jest na ryczałcie.
Do tego jeden jest płatnikiem VAT i wykorzystuje samochód wyłącznie firmowo, drugi korzysta z auta również prywatnie. Samochód może mieścić się w obowiązującym limicie albo mocno go przekraczać. Wykup może być niski albo wysoki. Może być firmowy albo prywatny.
I dopiero po połączeniu tych wszystkich elementów zaczynamy widzieć rzeczywisty obraz transakcji. Dlatego hasło „leasing jest korzystny podatkowo” niewiele jeszcze mówi. Znacznie ciekawsze pytanie brzmi: jak duża jest ta korzyść w mojej konkretnej sytuacji?
Ile podatku dochodowego naprawdę oszczędzasz?
Tutaj pojawia się jedno z najczęstszych nieporozumień związanych z leasingiem. Przedsiębiorca słyszy, że dana kwota stanowi koszt uzyskania przychodu i automatycznie zaczyna traktować ją jako swoją oszczędność. Tymczasem koszt podatkowy nie jest jeszcze korzyścią podatkową.
Jeżeli przykładowo 10 000 zł wydatku rzeczywiście może zostać zaliczone do KUP, to przy podatku liniowym 19% potencjalny efekt w samym podatku dochodowym wynosi 1 900 zł. Nie odzyskujesz więc 10 000 zł. Po prostu dzięki temu kosztowi Twój podatek może być niższy o określoną kwotę.
Właśnie dlatego forma opodatkowania ma znaczenie. Ten sam koszt może dać inny efekt przy podatku liniowym, inny przy skali podatkowej, a jeszcze inny przy CIT. Przy ryczałcie sytuacja wygląda inaczej, ponieważ koszty uzyskania przychodu nie obniżają podstawy opodatkowania w ten sam sposób.
Ale jest jeszcze jedno „ale”. Zanim w ogóle zaczniemy mnożyć KUP przez stawkę podatku, najpierw trzeba ustalić, jaka część wydatków związanych z leasingiem rzeczywiście może trafić do kosztów. I właśnie tutaj zaczyna się temat limitów.
Limit kosztów a leasing samochodu osobowego
Limit jest szczególnie ważny przy droższych samochodach, bo właśnie wtedy zaczyna decydować o tym, jaka część wartości pojazdu może faktycznie pracować podatkowo. Najprościej można spojrzeć na to tak: jeżeli wartość samochodu dla celów podatkowych mieści się w odpowiednim limicie, potencjalnie możemy rozliczyć pełną część kosztu objętą tym mechanizmem.
W zależności od rodzaju pojazdu zastosowanie mogą mieć różne poziomy limitu:
- 100 tys. zł dla aut spalinowych i hybrydowych,
- 150 tys. zł dla hybryd plug-in z emisją CO2 nie przekraczającą 50g/km,
- 225 tys. dla aut eklektycznych i wodorowych.
Jeżeli samochód limit przekracza, trzeba ustalić odpowiednią proporcję.
Załóżmy więc czysto przykładowo, że po uwzględnieniu wszystkich parametrów wartość pojazdu przyjmowana do limitu wynosi 200 000 zł, a właściwy dla niego limit 150 000 zł. Proporcja wynosi wtedy: 150 000 / 200 000 = 75%.
I już na pierwszy rzut oka widać, że część wartości samochodu wypada poza podatkowy limit. Tyle że to nadal nie oznacza, że po prostu bierzemy 75% każdej raty leasingu i na tym kończymy obliczenia.
Dlaczego? Bo, jak wspomniałem wcześniej, rata obejmuje nie tylko spłatę wartości samochodu, ale również koszt finansowania. Do tego dochodzi jeszcze opłata wstępna, VAT oraz wykup. I właśnie dlatego przy droższych samochodach rzeczywisty efekt limitu potrafi być mniej oczywisty, niż sugerowałoby jedno proste działanie.
Samochód za 150 tys. zł i samochód za 300 tys. zł mogą mieć podobne warunki leasingu, ale podatkowo w kontekście PIT czy CIT wyglądać już zupełnie inaczej.
Rata leasingu to nie to samo co koszt uzyskania przychodu
Rata jest wygodna, bo widzimy ją od razu. Dostajemy ofertę, leasingodawca pokazuje określoną kwotę netto i brutto, a później dokładnie taka wartość pojawia się co miesiąc na fakturze.
Naturalnie więc zaczynamy myśleć: rata = koszt. Przy leasingu operacyjnym samochodu osobowego nie zawsze jest to jednak aż tak proste. Jeżeli samochód mieści się w obowiązującym limicie, temat jest zdecydowanie łatwiejszy. Jeżeli natomiast jego wartość przekracza limit, część wydatków odpowiadająca spłacie wartości pojazdu może podlegać ograniczeniu.
I tutaj pojawia się ważne rozróżnienie. Rata leasingowa nie jest wyłącznie spłatą samochodu. Ekonomicznie znajduje się w niej również koszt finansowania. Dlatego przy dokładniejszej analizie warto oddzielić część odpowiadającą wartości auta od części, która stanowi cenę samego finansowania.
To istotne, bo proste przemnożenie całej raty przez proporcję wynikającą z limitu może zbyt mocno upraszczać rzeczywisty mechanizm.
Czy trzeba rozkładać każdą fakturę leasingową ręcznie na kilka elementów? Na szczęście nie. Ale jeżeli chcemy naprawdę policzyć korzyści podatkowe leasingu samochodu, warto wiedzieć, że sama wysokość raty jeszcze nie daje pełnej odpowiedzi.
Leasing operacyjny samochodu a VAT
VAT jest kolejnym elementem, który na pierwszy rzut oka wydaje się prosty.
Załóżmy, że na fakturze przypada 2 300 zł VAT. Jeżeli w danym przypadku możesz odliczyć 50% tego podatku, bezpośrednie odliczenie wyniesie 1 150 zł. Proste. Tyle że pozostałe 1 150 zł niekoniecznie staje się podatkowo niewidoczne.
Nieodliczony VAT może wpływać na wartości wykorzystywane później przy obliczaniu kosztów podatkowych i limitu. Dlatego sposób użytkowania samochodu może zmienić nie tylko samą kwotę VAT do odliczenia, ale również kolejne elementy całej kalkulacji. I tu dobrze widać, dlaczego analizowanie każdego podatku osobno może prowadzić do mylących wniosków.
Można przecież zwiększyć odliczenie VAT, a jednocześnie zmienić wartość będącą podstawą innych obliczeń. Finalny efekt całej transakcji nie musi więc zmienić się dokładnie o tę samą kwotę, o którą wzrosło odliczenie podatku VAT.
Dlatego zamiast pytać wyłącznie: „ile VAT mogę odliczyć?” warto zadać drugie pytanie: „jak sposób odliczenia VAT wpłynie na całkowite korzyści podatkowe w leasingu operacyjnym?” I to jest już znacznie ciekawsza analiza.
Wykup może zmienić cały wynik
Wykup traktowany jest jak ostatnia płatność w umowie leasingu. 1%, 10%, 20% – wpisujemy liczbę, patrzymy, jak zmienia się rata i idziemy dalej. Tymczasem wysokość wykupu wpływa na to, jaka część wartości samochodu zostanie spłacona podczas trwania leasingu, a jaka pozostanie na jego zakończenie. Co więcej obowiązujące limity podatkowe odnoszą się osobno do wykupu. Tym sposobem jeden limit związany jest z opłatą wstępną oraz ratami leasingowymi, a drugi (w takiej samej wysokości rzecz jasna) z wykupem.
Przykładowo przy niskim wykupie większa część wartości auta zostanie rozłożona na opłatę wstępną i raty leasingowe. Przy wysokim wykupie większą część tej wartości przesuwamy na koniec umowy. To z kolei może wpływać nie tylko na wysokość miesięcznej raty, ale również na rozkład kosztów podatkowych (podwójny limit kosztów) oraz sposób, w jaki analizujemy limit.
Do tego dochodzi jeszcze decyzja: wykup firmowy czy prywatny? Przy wykupie do firmy ponownie pojawiają się VAT, KUP oraz właściwy limit. Przy wykupie prywatnym podatkowy efekt tej części transakcji wygląda inaczej.
Czy z tego wynika, że wysoki wykup jest podatkowo lepszy? Nie zawsze. Może w określonych warunkach poprawić jeden element kalkulacji, a jednocześnie pogorszyć inny: zmienić raty, koszt finansowania albo zwiększyć kwotę, którą trzeba przygotować na końcu umowy.
Dlatego wykup jest świetnym przykładem elementu, którego nie warto oceniać w oderwaniu od całej transakcji. Właśnie tutaj szczególnie przydaje się możliwość policzenia kilku wariantów obok siebie.
Warunki leasingu mają większe znaczenie niż sama rata
Załóżmy, że masz przed sobą dwie oferty. Ten sam samochód, opłata wstępna, taki sam okres finansowania, ale nieco różna rata. Na pierwszy rzut oka różnice są kosmetyczne. Tylko że w jednej ofercie wykup wynosi 1%, a w drugiej 20%.
Jedna umowa leasingu może mieć niższy koszt finansowania, druga wyższy. W jednej większa część wartości samochodu zostanie spłacona w ratach leasingowych, w drugiej zostanie przesunięta na koniec. I nagle okazuje się, że porównywanie samych rat nie daje pełnej odpowiedzi.
Podobnie jest z sumą opłat. Oczywiście warto ją znać. Pokazuje, ile nominalnie trzeba zapłacić leasingodawcy w stosunku do ceny samochodu. Ale suma opłat nie zna Twojej formy opodatkowania. Nie wie, ile VAT możesz odliczyć. Nie pokazuje, jaki wpływ będzie miał limit. Nie mówi, jaka część kosztów wygeneruje faktyczną korzyść w podatku dochodowym.
Z tego właśnie względu warunki leasingu warto analizować szerzej. Nie tylko: ile wynosi rata? ale również: co tak naprawdę znajduje się za tą ratą?
Leasing operacyjny i finansowy to nie to samo
Warto przy okazji uporządkować jeszcze jeden temat. Leasing operacyjny i finansowy to dwie różne formy finansowania i nie należy traktować ich jako zamiennych wyłącznie dlatego, że w obu przypadkach pojawia się samochód i miesięczna rata.
W leasingu finansowym samochód może być ujmowany inaczej podatkowo, pojawia się temat środka trwałego, amortyzacji oraz części odsetkowej raty. Leasing operacyjny samochodu działa według innego mechanizmu.
Dlatego wybór między leasingiem operacyjnym a finansowym nie powinien opierać się wyłącznie na porównaniu miesięcznych płatności. To samo auto może być finansowane na dwa sposoby, ale podatkowo efekt może być zupełnie inny.
Nieprzypadkowo leasing operacyjny jest jedną z najczęściej wybieranych form finansowania auta w firmie. Jest stosunkowo prosty w codziennym użytkowaniu. Ale kiedy zaczynamy dokładnie liczyć podatki, VAT, limity, KUP i wykup, prostota bardzo szybko się kończy.
Jak obliczyć korzyści podatkowe leasingu?
Teoretycznie wszystko leasingobiorca może policzyć ręcznie. Problem polega na tym, że nie wystarczy zsumować rat i przemnożyć ich przez stawkę podatku. Najpierw trzeba przejść przez kilka kolejnych etapów.
1. Ustalić rzeczywistą wartość samochodu. Czyli cenę netto i brutto oraz kwotę VAT wynikającą z zakupu.
2. Sprawdzić możliwość odliczenia VAT. Znaczenie ma tutaj przede wszystkim sposób użytkowania samochodu i prawo do odliczenia podatku VAT. Nieodliczona część VAT może wpływać również na kolejne elementy kalkulacji.
3. Określić właściwy limit podatkowy. Następnie trzeba sprawdzić, czy wartość samochodu mieści się w odpowiednim limicie, a jeżeli nie – ustalić proporcję kosztów, która może być rozliczana podatkowo.
4. Rozłożyć leasing na jego poszczególne elementy. Opłata wstępna, raty leasingowe, koszt finansowania i wykup nie muszą być podatkowo traktowane w identyczny sposób. Szczególnie przy samochodzie przekraczającym limit znaczenie zaczyna mieć to, jaka część płatności odpowiada wartości auta, a jaka kosztowi finansowania.
5. Obliczyć koszt uzyskania przychodu. Dopiero po wykonaniu wcześniejszych kroków można ustalić, jaka część wydatków rzeczywiście tworzy KUP.
6. Przeliczyć KUP na faktyczny efekt podatkowy. Koszt trzeba następnie zestawić z formą opodatkowania i właściwą stawką PIT lub CIT. Dopiero wtedy otrzymujemy realną korzyść w podatku dochodowym.
7. Dodać VAT i pozostałe uwzględniane efekty. Na końcu można połączyć korzyść z podatku dochodowego z odliczeniem VAT i pozostałymi elementami uwzględnianymi w analizie.
I można byłoby na tym skończyć, gdyby leasing był jednorazową transakcją. Tyle że nie jest.
Liczy się nie tylko ile, ale również kiedy
Korzyści podatkowe z leasingu nie pojawiają się jednego dnia. Część efektu może powstać już przy opłacie wstępnej, kolejna wraz z każdą ratą leasingową, a następna dopiero przy wykupie. To oznacza, że dwie oferty mogą dawać podobną łączną korzyść podatkową, ale osiągać ją w zupełnie innym tempie.
Przy jednej większa część efektu pojawi się wcześniej. W drugiej korzyść będzie rozłożona bardziej równomiernie przez cały okres umowy. I właśnie dlatego sama odpowiedź: „łącznie zaoszczędzę 35 000 zł” nie pokazuje jeszcze całego obrazu.
Warto wiedzieć również: kiedy te 35 000 zł faktycznie zacznie pracować na korzyść przedsiębiorcy. Dopiero wtedy można sensownie porównywać różne konstrukcje leasingu.
A później zaczyna się kolejny etap, czyli sprawdzanie wariantów:
- co się stanie, jeśli zwiększymy opłatę wstępną,
- jak zmieni się wynik przy wyższym wykupie,
- co da inna liczba rat,
- czy niższa rata rzeczywiście oznacza niższy koszt,
- i czy druga oferta faktycznie daje lepszy efekt podatkowy.
I właśnie tutaj zwykłe liczenie na kartce zaczyna robić się mało wygodne. Można zbudować własnego Excela. Można przygotować kilkanaście wzorów. Można za każdym razem liczyć wszystko od początku. Tylko po co?
Kalkulator korzyści podatkowych – po co go zrobiłem?
Właśnie dlatego powstał Kalkulator korzyści podatkowych w leasingu. Nie po to, żeby powiedzieć Ci, czy leasing jest dobry albo zły. I nie po to, żeby wskazać jedyną słuszną konstrukcję umowy.
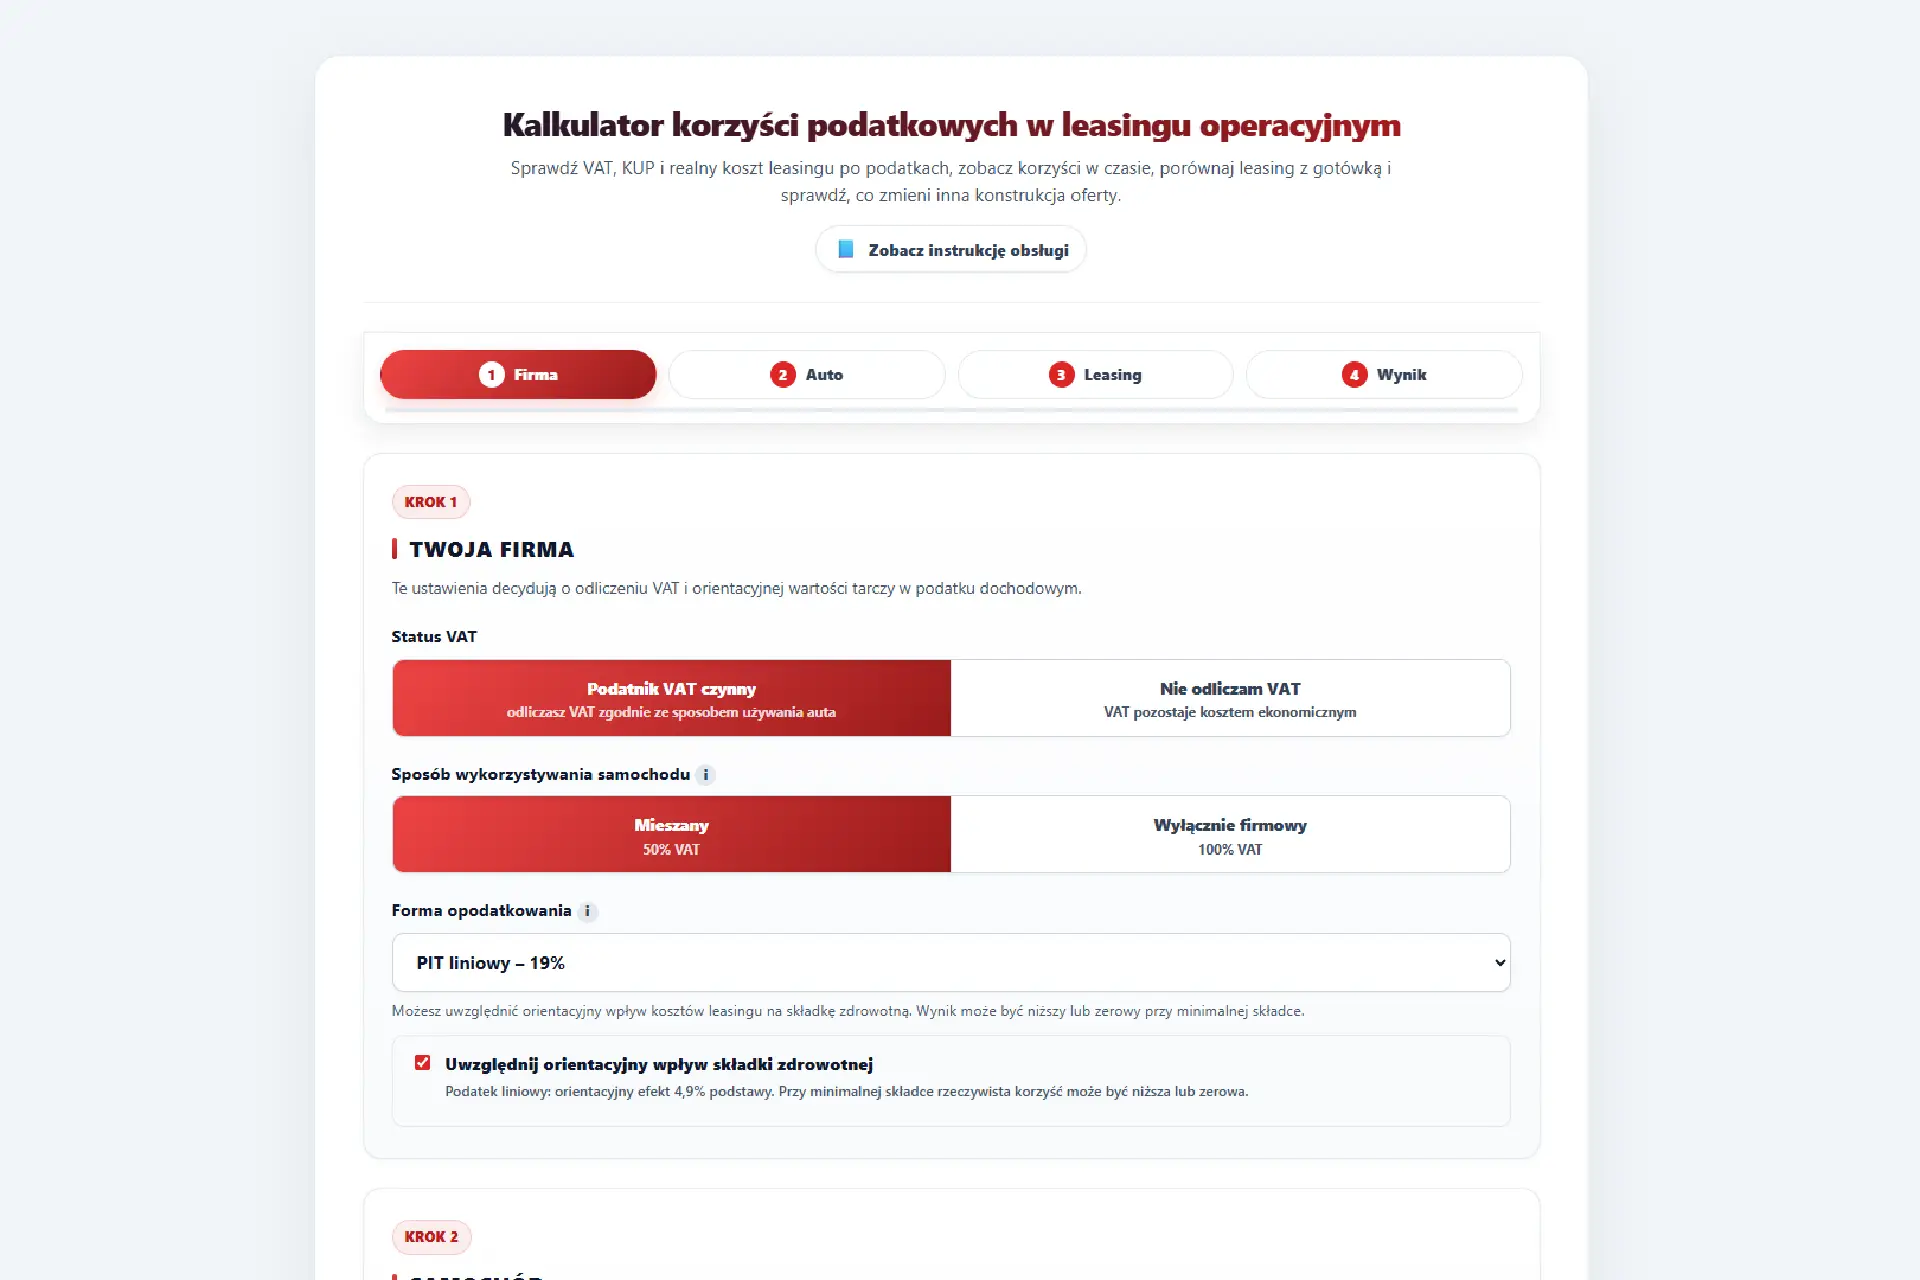
Chodziło mi o coś innego. Żeby można było wziąć konkretną ofertę leasingu, przepisać jej parametry i zobaczyć wynik odnoszący się do tej konkretnej transakcji.
Wprowadzasz między innymi cenę samochodu, sposób rozliczenia VAT, formę opodatkowania, opłatę wstępną, liczbę rat, miesięczną ratę i wykup. A kalkulator wykonuje tę mniej przyjemną część pracy. Nie będę tutaj rozpisywał całej metodologii, bo wtedy ten artykuł zamieniłby się w instrukcję obsługi narzędzia.
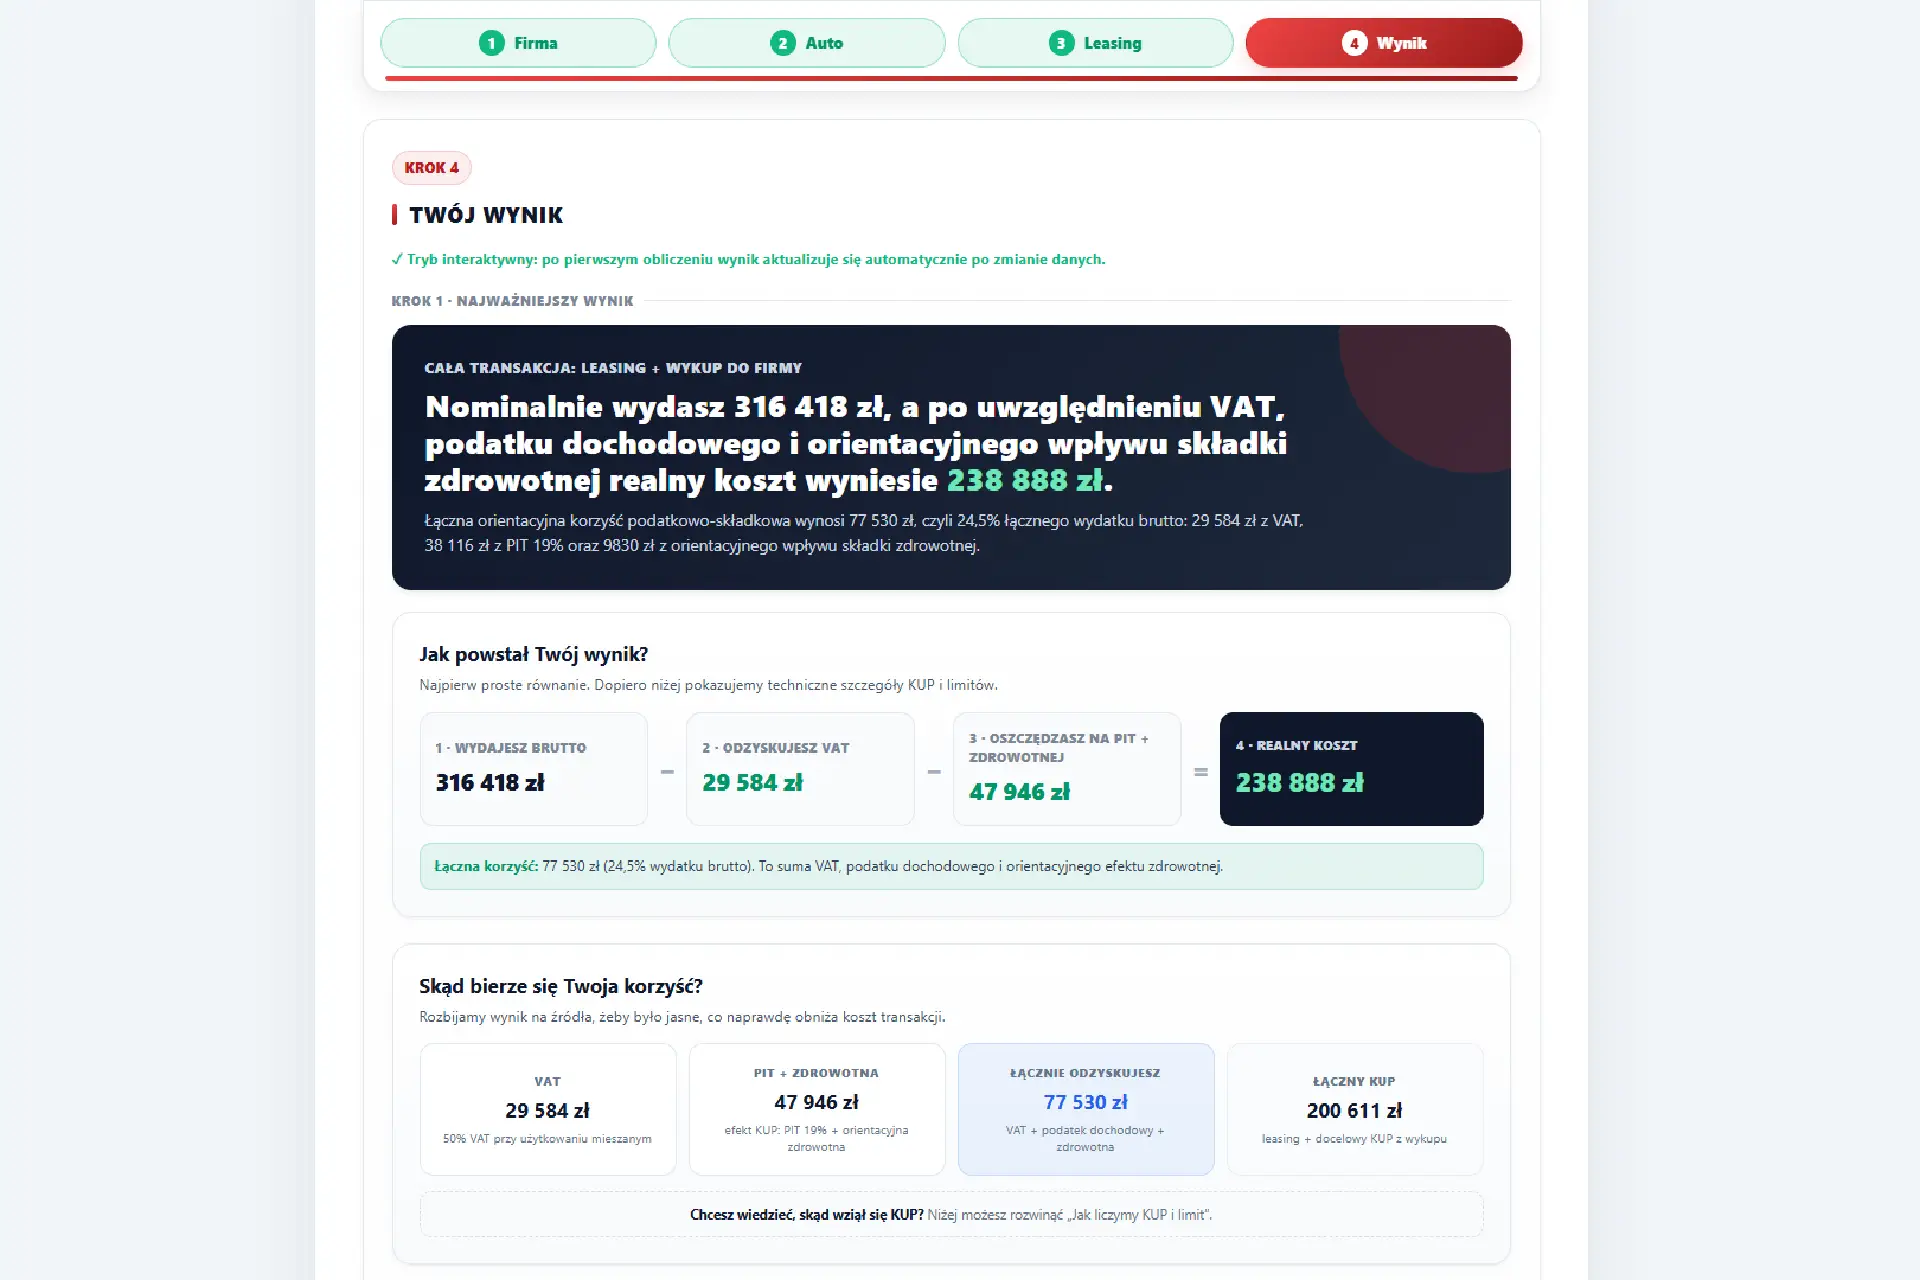
Powiem tylko tyle: analiza nie kończy się na informacji, ile VAT można odliczyć albo jaka kwota stanowi koszt podatkowy. Możesz zobaczyć znacznie szerszy obraz transakcji, sprawdzić wpływ limitu, podatków i finansowania oraz porównać różne warianty leasingu. I to jest dla mnie najważniejsze. Bo dwie oferty mogą mieć podobną ratę. Mogą nawet mieć bardzo podobną sumę opłat. A mimo to po uwzględnieniu wszystkich elementów wcale nie muszą wyglądać tak samo.
Dlatego zamiast zgadywać, można po prostu obliczyć korzyści podatkowe dla własnej oferty leasingu.👉 Sprawdź Kalkulator korzyści podatkowych w leasingu i przeanalizuj swoją ofertę.
Bo pytanie: „ile wynosi rata?” jest oczywiście ważne. Ale kiedy patrzymy na leasing szerzej, znacznie ciekawsze staje się inne: ile ten leasing naprawdę będzie mnie kosztował po podatkach – i dlaczego właśnie tyle?
Pomogłem? Możesz się odwdzięczyć!
Jeśli ten artykuł pomógł Ci lepiej zrozumieć leasing, uniknąć kosztownego błędu albo po prostu rozwiał Twoje wątpliwości, to super! Właśnie po to prowadzę Leasing bez tajemnic.
Większość moich materiałów udostępniam bezpłatnie. Jeśli masz ochotę docenić moją pracę, możesz postawić mi wirtualną kawę. 😎
☕ Postaw mi kawęBez presji — każde wsparcie naprawdę doceniam! 🙌

Zostaw komentarz