Wyobraź sobie taką sytuację. Przedsiębiorca znajduje samochód, który idealnie odpowiada potrzebom jego firmy. Cena się zgadza, wyposażenie również, pozostaje więc zorganizowanie finansowania. Zamiast przyjmować pierwszą otrzymaną propozycję, wysyła zapytania do kilku firm leasingowych, porównuje wysokość rat, sumy opłat i warunki wykupu. Rozmawia z doradcami, negocjuje i szuka oszczędności.
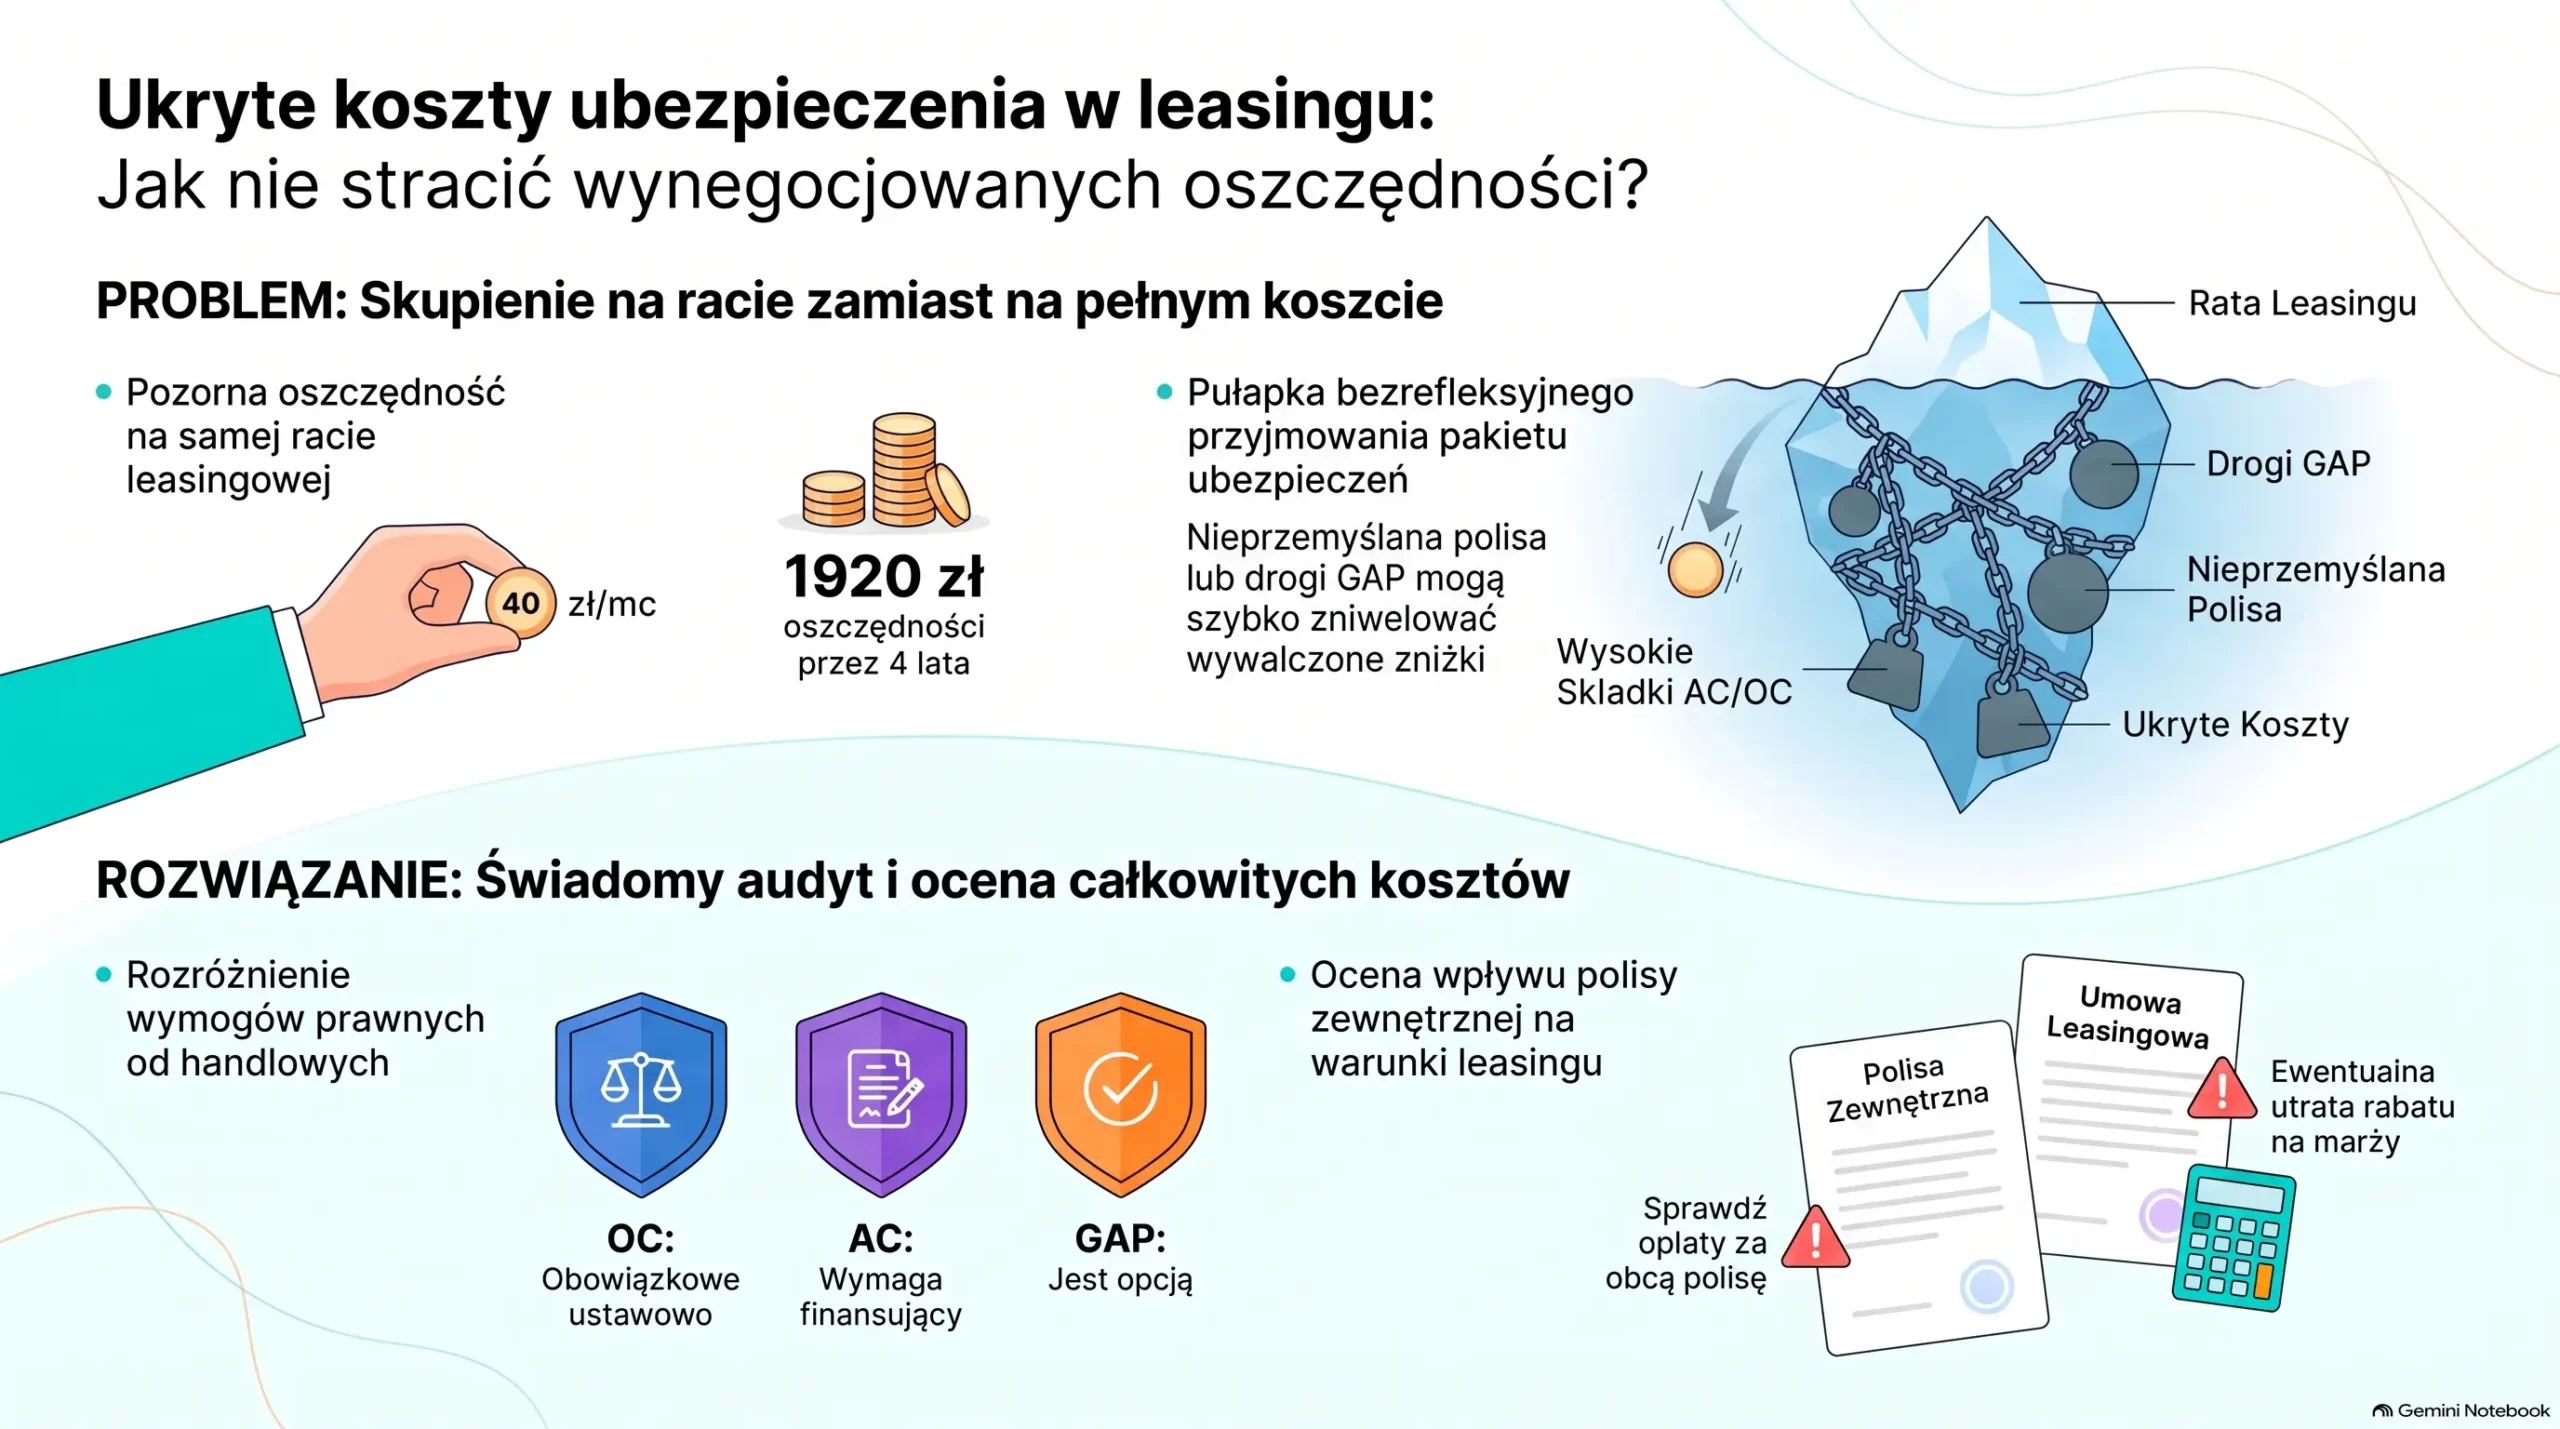
Po kilku dniach udaje mu się wynegocjować miesięczną ratę niższą o 40 zł. Przy czteroletniej umowie leasingu oznacza to 1920 zł mniej do zapłaty. Wynik może nie jest spektakularny, ale przecież nikt rozsądny nie zrezygnuje z takich pieniędzy, jeżeli można je zaoszczędzić bez pogorszenia warunków finansowania.
Tyle że w tym samym czasie przedsiębiorca otrzymuje propozycję pakietu ubezpieczeń. Obowiązkowe OC, wymagane przez leasingodawcę AC, dodatkowy GAP, być może jeszcze ubezpieczenie na życie albo inne produkty. Doradca zapewnia, że wszystko zostało przygotowane kompleksowo, formalności będą ograniczone do minimum, a składki można wygodnie rozłożyć na raty.
I klient często akceptuje całość, nie poświęcając ubezpieczeniom nawet części uwagi, którą wcześniej przeznaczył na negocjowanie samego leasingu samochodu. Nie dlatego, że nie zależy mu na pieniądzach. Po prostu największy wysiłek włożył już w wybór finansowania, a ubezpieczenie auta w leasingu potraktował jako formalność, którą trzeba załatwić przed odbiorem pojazdu.
Tymczasem właśnie w kosztach ubezpieczeń może kryć się znacznie większa różnica niż ta, którą udało się wynegocjować na miesięcznej racie.
I nie mam tutaj na myśli wyłącznie poszukiwania najtańszego OC czy AC. Chodzi o coś znacznie szerszego – o świadome przeanalizowanie produktów proponowanych wraz z leasingiem oraz sprawdzenie, jak wpływają one na całkowity koszt finansowania przedmiotu leasingu.
Leasing samochodu a koszt ubezpieczenia – za co naprawdę płacisz?
Przez lata pracy w branży finansowania pojazdów wielokrotnie obserwowałem podobny schemat. Klient otrzymuje propozycję finansowania i od razu koncentruje się na wysokości miesięcznej raty, oprocentowaniu, sumie opłat oraz wartości wykupu. To oczywiście ważne parametry, ale nie zawsze wystarczają do oceny całej transakcji.
W praktyce firma leasingowa może oferować nie tylko finansowanie samochodu, lecz także dodatkowe produkty ubezpieczeniowe, które bywają rozliczane na różne sposoby. Jedną polisę trzeba opłacić jednorazowo, inna jest fakturowana oddzielnie, a koszt kolejnej może zostać uwzględniony w miesięcznych płatnościach.
Do tego dochodzą sytuacje, w których zakup określonych ubezpieczeń umożliwia uzyskanie preferencyjnych warunków leasingu. Finansujący może zaproponować niższą marżę, rabat lub inne korzyści pod warunkiem skorzystania z konkretnego pakietu.
W rezultacie otrzymujemy ofertę, w której nie zawsze łatwo oddzielić rzeczywisty koszt finansowania od kosztów produktów dodatkowych.
Jeżeli przedsiębiorca widzi jedynie wysokość miesięcznej płatności oraz informację, że w pakiecie otrzymuje kilka ubezpieczeń, może nie mieć pełnej świadomości, ile kosztuje ubezpieczenie samochodu i poszczególne elementy tej propozycji. Tym bardziej że składka rozłożona na kilkadziesiąt rat wygląda zupełnie inaczej niż jednorazowy wydatek na kilka tysięcy złotych.
Sam fakt, że za ubezpieczenie płacisz niewielką kwotę miesięcznie, nie oznacza jeszcze, że kupujesz je na korzystnych warunkach.
Nie oznacza również, że rozłożenie składki na raty jest złym rozwiązaniem. Dla wielu przedsiębiorców zachowanie płynności finansowej może być ważniejsze od zapłacenia całej kwoty z góry. Warto jednak wiedzieć, ile kosztuje sama ochrona, a ile ewentualne finansowanie składki.
Przy ocenie kosztów nie wystarczy więc sprawdzić, ile wynosi miesięczna rata. Trzeba uwzględnić również wydatki na ubezpieczenie oraz zasady ich rozliczania. Dopiero wtedy uzyskujemy pełniejszy obraz tego, ile naprawdę kosztuje cała propozycja.
Ubezpieczenie samochodu w leasingu – co jest obowiązkowe, a co dodatkowe (OC, Autocasco, assistance i NNW, szyby, GAP, życie, ochrona prawna)?
Najprostszym przykładem jest ubezpieczenie OC, którego obowiązek posiadania wynika z przepisów prawa. Samochód w leasingu nie stanowi tutaj wyjątku. Pojazd objęty ustawowym obowiązkiem ubezpieczenia musi posiadać ważną polisę OC, niezależnie od sposobu jego finansowania.
Z kolei ubezpieczenie AC, czyli autocasco, nie jest obowiązkowe ustawowo, ale w typowym leasingu samochodowym jego posiadania wymaga finansujący. Trudno się temu dziwić, skoro przez cały okres trwania umowy leasingu pozostaje właścicielem auta i zależy mu na zabezpieczeniu własnego majątku przed konsekwencjami kradzieży czy poważnego uszkodzenia.
Warto jednak zaznaczyć, że obowiązek posiadania polisy autocasco nie zawsze oznacza konieczność jej zakupu właśnie za pośrednictwem leasingodawcy (właściciela pojazdu). W wielu przypadkach leasingobiorca może zdecydować się na ubezpieczenie samochodu we własnym zakresie, pod warunkiem że zakres ochrony odpowiada wymaganiom finansującego, a polisa zostanie przez niego zaakceptowana.
Zupełnie inaczej wygląda sytuacja z ubezpieczeniem GAP czy polisą na życie. Nie są to produkty, których zakup wynika z powszechnego ustawowego obowiązku towarzyszącego leasingowi auta. Mogą jednak stanowić element konkretnej propozycji handlowej, a czasami również warunek skorzystania z promocyjnych parametrów finansowania.
Kiedy doradca mówi klientowi, że określony produkt jest wymagany, warto ustalić, czy chodzi o wymaganie wynikające z umowy, warunek uzyskania zniżki, czy po prostu standardowy element proponowanego pakietu. To nie są sytuacje tożsame, a ich rozróżnienie może mieć istotny wpływ na podejmowaną decyzję.
Nie chodzi mi przy tym o zachęcanie do rezygnowania z dodatkowej ochrony. Wręcz przeciwnie. Uważam, że odpowiednio dobrany GAP czy ubezpieczenie na życie mogą mieć bardzo duży sens, szczególnie przy finansowaniu samochodu o znacznej wartości.
Warto jednak kupować ochronę dlatego, że rzeczywiście jej potrzebujemy i rozumiemy warunki, a nie wyłącznie dlatego, że znalazła się w pakiecie zaproponowanym przez leasingodawcę.
Auto w leasingu – czy własna polisa OC i AC się opłaca?
Tutaj dochodzimy do kolejnego uproszczenia, z którym nie do końca się zgadzam. Często można spotkać się z opinią, że ubezpieczenia auta oferowane przez firmy leasingowe są drogie, natomiast najlepszym rozwiązaniem jest zakup polisy AC jak i OC na rynku zewnętrznym. Taka sugestia może brzmieć atrakcyjnie, ale rzeczywistość nie zawsze ją potwierdza.
Zdarzają się bowiem pakiety OC i AC przygotowane przez finansujących, których cena jest naprawdę konkurencyjna. Bywają też sytuacje, w których leasingodawca negocjuje z ubezpieczycielem warunki trudne do uzyskania przez indywidualnego klienta.
Z drugiej strony nie brakuje również przypadków, kiedy zewnętrzny agent potrafi przygotować znacznie korzystniejszą propozycję, szczególnie przy kolejnych wznowieniach polisy w trakcie trwania umowy leasingu.
Przede wszystkim nie sprowadzałbym takiego porównania do zestawienia dwóch składek. Ubezpieczenie pojazdu powinno zapewniać odpowiednią ochronę, a pozornie podobne pakiety mogą różnić się zarówno zakresem, jak i sposobem rozliczania szkody.
Warto pamiętać, że obok OC i AC w pakiecie mogą pojawić się również assistance i NNW. Nie zawsze są to produkty niepotrzebne, ale ich obecność nie powinna automatycznie przesądzać o atrakcyjności całej propozycji. Podobnie zresztą jak dodatkowe zniżki OC czy rabaty oferowane przy zakupie kilku ubezpieczeń jednocześnie.
Nie bez znaczenia pozostają także wymagania finansującego dotyczące akceptowanych ubezpieczycieli, dokumentów oraz ewentualnej opłaty za polisę zewnętrzną.
Ubezpieczenie pojazdu a dodatkowe opłaty leasingodawcy
Wyobraź sobie, że na rynku znajdujesz pakiet tańszy o kilkaset złotych od propozycji finansującego. Wszystko wygląda dobrze, dopóki nie sprawdzisz, że leasingodawca pobiera dodatkową opłatę za obsługę polisy obcej albo że zaproponowany zakres ochrony nie odpowiada wymaganiom umowy.
W takiej sytuacji początkowa różnica w cenie może okazać się znacznie mniej atrakcyjna, niż wskazywałaby na to sama wysokość składki.
Nie każda tańsza polisa jest lepsza, tak samo jak nie każdy droższy pakiet oferuje ochronę uzasadniającą dopłatę.
Dotyczy to zarówno nowego samochodu w leasingu, jak i pojazdu, który jest już finansowany od kilku lat. Dlatego zamiast przyjmować z góry, że jedna strona zawsze ma korzystniejszą ofertę, wolę po prostu porównywać konkretne propozycje.
Ubezpieczenie GAP – czy leasingodawca zawsze ma najlepszą ofertę?
Osobnego omówienia wymaga ubezpieczenie GAP, ponieważ właśnie tutaj różnice pomiędzy dostępnymi ofertami potrafią być szczególnie zauważalne.
Wciąż zdarza się, że przedsiębiorca decyduje się na ten produkt praktycznie przy okazji podpisywania dokumentów leasingowych. Doradca przedstawia ogólny zakres ochrony, wskazuje wysokość składki, a klient akceptuje propozycję, ponieważ zależy mu na zabezpieczeniu przed finansowymi konsekwencjami szkody całkowitej lub kradzieży samochodu.
Sam kierunek myślenia jest rozsądny. GAP, określany również jako ubezpieczenie od utraty wartości pojazdu, może stanowić dobre uzupełnienie autocasco, szczególnie kiedy pojazd szybko traci na wartości, a przedsiębiorca chce ograniczyć określone ryzyko finansowe.
Problem pojawia się wtedy, gdy przed zakupem nikt nie sprawdza, czy oferowany produkt rzeczywiście odpowiada potrzebom klienta oraz jak wypada na tle alternatywnych propozycji.
Dwie polisy GAP, które na pierwszy rzut oka wyglądają bardzo podobnie, mogą w praktyce zapewniać zupełnie inną ochronę. Różnice nie zawsze będą widoczne w krótkiej kalkulacji przygotowanej przez doradcę, a ich znaczenie może ujawnić się dopiero w przypadku szkody całkowitej lub kradzieży pojazdu.
Wtedy szczególnego znaczenia nabierają warunki umowy ubezpieczenia i zasady, według których zostanie ustalone ewentualne odszkodowanie.
Koszt polisy GAP a rzeczywista oszczędność
Załóżmy, że ubezpieczenie proponowane przez finansującego kosztuje 5000 zł, a na rynku zewnętrznym znajdujesz produkt za 3000 zł. Na pierwszy rzut oka wydaje się, że możesz zaoszczędzić 2000 zł.
Tyle że oferta leasingodawcy może obejmować dodatkową korzyść w finansowaniu, której utrata wpłynie na łączny koszt całej transakcji. Zanim uznasz zewnętrzną polisę za korzystniejszą, powinieneś więc sprawdzić nie tylko jej warunki, ale także konsekwencje rezygnacji z produktu finansującego.
Nie podaję tutaj gotowego wyliczenia, ponieważ w praktyce wiele zależy od konstrukcji konkretnej oferty. Chodzi mi przede wszystkim o pokazanie mechanizmu, który często umyka podczas porównywania samych cen ubezpieczeń.
Różnica pomiędzy składkami nie zawsze jest równoznaczna z rzeczywistą oszczędnością.
To szczególnie ważne wtedy, gdy wraz z ochroną ubezpieczeniową kupujemy określone warunki finansowania samochodu.
Ile kosztuje ubezpieczenie auta w leasingu i co wpływa na cenę?
W mojej ocenie właśnie tutaj znajduje się sedno całego problemu. Przedsiębiorca porównuje oferty leasingowe, wybiera najkorzystniejsze finansowanie, a dopiero później zajmuje się ubezpieczeniami. W efekcie może dojść do sytuacji, w której pozornie dobra decyzja dotycząca jednej części transakcji okaże się mniej korzystna po uwzględnieniu pozostałych kosztów.
Nie oznacza to, że za każdym razem trzeba konstruować rozbudowane analizy finansowe i spędzać długie godziny nad arkuszami kalkulacyjnymi. W wielu przypadkach wystarczy uzyskać od doradcy kilka dodatkowych informacji, których standardowa kalkulacja nie pokazuje.
Warto wiedzieć, jaka jest cena poszczególnych ubezpieczeń, czy składki zostały rozłożone na raty leasingowe, jakie dodatkowe opłaty mogą się pojawić oraz czy zakup określonych produktów rzeczywiście wpływa na parametry finansowania. Dopiero mając taki obraz sytuacji, można rozsądnie porównywać dostępne warianty.
Nie każdy zakończony audyt musi przynieść oszczędności.
Czasami okaże się, że propozycja leasingodawcy jest naprawdę dobrze skonstruowana i nie warto jej zmieniać. Innym razem różnice w kosztach będą niewielkie, ale droższa polisa zapewni znacznie lepszą ochronę. Bywają też sytuacje, kiedy zewnętrzna oferta okaże się wyraźnie korzystniejsza i pozwoli ograniczyć wydatki bez rezygnowania z ważnych elementów zabezpieczenia. Każdy z tych scenariuszy może prowadzić do dobrej decyzji, pod warunkiem że jest ona oparta na rzeczywistych kosztach i warunkach.
Bo moim zdaniem najważniejszym celem nie powinno być kupienie najtańszego możliwego ubezpieczenia pojazdu, lecz wybranie ochrony, za którą rzeczywiście warto zapłacić.
Audytor polis leasingowych: jak świadomie wybrać ubezpieczenia auta?
Właśnie z obserwacji podobnych sytuacji narodził się pomysł przygotowania mojego kolejnego e-booka.
Od lat piszę na blogu o finansowaniu pojazdów, analizowaniu ofert, kosztach dodatkowych oraz ubezpieczeniach. Wiele z tych tematów omawiałem już w osobnych artykułach i odcinkach podcastu. Zauważyłem jednak, że choć informacji na temat poszczególnych produktów nie brakuje, przedsiębiorcom często trudno połączyć je w jeden uporządkowany proces, który można zastosować do konkretnej otrzymanej oferty. A przecież właśnie tego najbardziej potrzebuje ktoś, kto za chwilę ma podpisać umowę leasingu samochodu.
Nie kolejnej definicji GAP-u czy szczegółowego zestawienia wszystkich rodzajów autocasco, lecz odpowiedzi na pytanie: od czego zacząć, co sprawdzić i jak wykorzystać uzyskane informacje, żeby nie podejmować decyzji w ciemno?
Dlatego stworzyłem „Audytora polis leasingowych. Jak prześwietlić OC/AC, GAP i dodatkowe polisy w leasingu, żeby nie przepłacić?”. To 73-stronicowy poradnik, w którym uporządkowałem analizę ubezpieczeń w sześciu kolejnych krokach. Całość została pomyślana tak, żeby czytelnik mógł pracować na własnej ofercie, a nie wyłącznie na teoretycznych przykładach.
Oprócz wyjaśnień i konkretnych sytuacji znajdziesz tam zadania do wykonania, przykłady porównania wariantów oraz wskazówki dotyczące rozmów z finansującym. Do publikacji dołączyłem również dwa dodatkowe narzędzia: kartę audytu ubezpieczeń w leasingu w formacie PDF i kalkulator porównania wariantów w Excelu. Wszystko po to, żeby nie kończyć na samej wiedzy, lecz móc przejść do analizy rzeczywistych kosztów i warunków.
Co ważne, e-book kieruję przede wszystkim do przedsiębiorców, którzy dopiero wybierają leasing, ale osobną część poświęciłem również osobom posiadającym już aktywną umowę. Także w jej trakcie pojawiają się bowiem sytuacje, w których warto ponownie przyjrzeć się kosztom ubezpieczeń, szczególnie przed kolejnym wznowieniem OC/AC.
Dlaczego nie sprzedaję leasingu, ale oferuję GAP?
Chcę tutaj jasno powiedzieć o jednej kwestii, o której piszę również w samym poradniku. Obecnie nie zajmuję się sprzedażą leasingu ani nie reprezentuję żadnej firmy leasingowej. Oferuję natomiast zewnętrzne ubezpieczenia GAP, dlatego naturalnie mam również interes biznesowy związany z tą częścią rynku.
Nie zmienia to jednak mojego podejścia do analizowania ofert. Nie zamierzam przekonywać, że produkt kupiony za moim pośrednictwem zawsze będzie najlepszym rozwiązaniem. Tak samo nie twierdzę, że ubezpieczenia oferowane przez leasingodawców są z definicji niekorzystne.
Jeżeli zechcesz, możesz poprosić mnie o indywidualną kalkulację zewnętrznego GAP-u fakturowego i porównać ją z propozycją finansującego.
Przy okazji przygotowałem dla czytelników e-booka dodatkową korzyść: jeżeli zdecydujesz się kupić odpowiednie ubezpieczenie GAP za moim pośrednictwem, pomniejszę jego cenę o kwotę zapłaconą za poradnik, zgodnie z zasadami opisanymi w publikacji.
To dodatkowy argument, żeby przyjrzeć się dostępnej ofercie, ale decyzję ostatecznie i tak powinieneś podjąć po porównaniu zakresu ochrony i całkowitych kosztów.
Ubezpieczenie leasingu – dlaczego warto sprawdzić pełne koszty przed podpisaniem umowy?
Na koniec chciałbym wrócić do przedsiębiorcy z początku naszego artykułu.
Negocjowanie raty leasingowej ma sens. Porównywanie oprocentowania, sumy opłat czy wartości wykupu również. Sam wielokrotnie zachęcałem do tego czytelników bloga i nie zamierzam zmieniać zdania. Chciałbym jednak, żebyśmy równie dużo uwagi poświęcali ubezpieczeniom kupowanym razem z samochodem.
Czasami wystarczy jedna dodatkowa kalkulacja, żeby zauważyć istotną różnicę w cenie GAP-u. Innym razem porównanie pakietu komunikacyjnego ujawni dodatkowe opłaty, o których wcześniej nie pomyśleliśmy. A jeszcze kiedy indziej okaże się, że warto pozostać przy propozycji finansującego, ponieważ jej łączne warunki są po prostu najlepsze.
Żaden z tych wyników nie jest z góry przesądzony. Najważniejsze, żeby wiedzieć, co znajduje się w ofercie, jakie mamy możliwości i z czego wynikają poszczególne koszty.
Bo dobrze wybrany leasing to nie tylko korzystna rata. To również świadomie dobrane ubezpieczenia, które zapewniają odpowiednią ochronę bez niepotrzebnego przepłacania.
Pomogłem? Możesz się odwdzięczyć!
Jeśli ten artykuł pomógł Ci lepiej zrozumieć leasing, uniknąć kosztownego błędu albo po prostu rozwiał Twoje wątpliwości, to super! Właśnie po to prowadzę Leasing bez tajemnic.
Większość moich materiałów udostępniam bezpłatnie. Jeśli masz ochotę docenić moją pracę, możesz postawić mi wirtualną kawę. 😎
☕ Postaw mi kawęBez presji — każde wsparcie naprawdę doceniam! 🙌
Zostaw komentarz