Leasing finansowy popularniejszy od operacyjnego? Jeszcze niedawno takie stwierdzenie uznałbym za mocno dyskusyjne. Tymczasem najnowszy raport EFL przynosi zaskakujące wyniki. Aż 21% badanych firm wskazało leasing finansowy jako preferowany sposób finansowania samochodów, podczas gdy leasing operacyjny uzyskał zaledwie 15% wskazań. Czy oznacza to, że na polskim rynku leasingowym następuje zmiana, której dotychczas nie dostrzegaliśmy? A może za tymi liczbami kryje się zupełnie inna historia? Postanowiłem przyjrzeć się raportowi bliżej, skonfrontować jego wyniki z realiami rynku i sprawdzić, co rzeczywiście może zyskać przedsiębiorca, wybierając jeden z tych produktów.
Leasing nadal wygrywa z gotówką. Co pokazuje raport EFL 2026?
6 października 2026 roku Grupa EFL opublikowała komunikat dotyczący raportu „Polskie firmy na motoryzacyjnych zakupach. Między europejską elektromobilnością a chińską alternatywą”.
Zacznijmy od informacji, która sama w sobie nie jest szczególnie zaskakująca. Leasing pozostaje najczęściej wskazywaną przez przedsiębiorców formą finansowania samochodów firmowych. Łącznie leasing operacyjny i finansowy uzyskały 36% wskazań, wyprzedzając zakup za gotówkę oraz pozostałe rozwiązania. Wyniki przedstawiają się następująco:
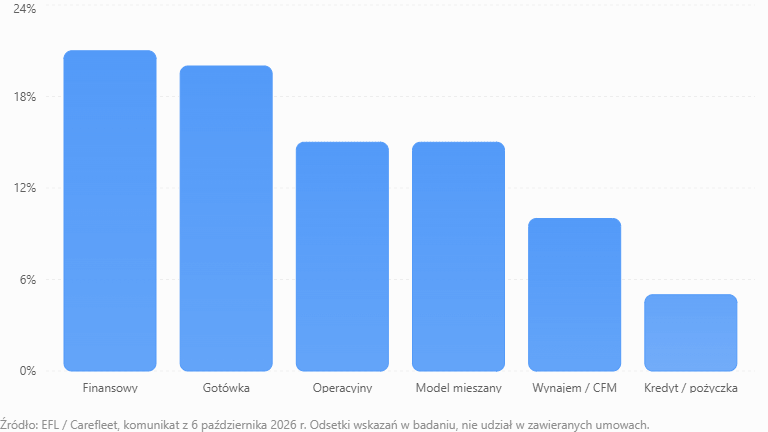
UWAGA! Przedstawione wartości dotyczą preferencji respondentów, a nie udziału poszczególnych produktów w zawieranych umowach.
Dlaczego przedsiębiorcy tak chętnie wybierają leasing?
Powodów jest kilka, ale jeden z najważniejszych pozostaje niezmienny od lat: możliwość korzystania z samochodu bez angażowania całej kwoty potrzebnej na jego zakup. Przy aucie wartym 150 czy 200 tys. zł mówimy przecież o pieniądzach, które można przeznaczyć na rozwój działalności, zakup towaru, zatrudnienie pracowników albo zwyczajnie pozostawić jako zabezpieczenie płynności finansowej. Co więcej, odpowiednio skonstruowana umowa pozwala dopasować wysokość opłaty początkowej, miesięczne raty oraz okres finansowania do możliwości konkretnego przedsiębiorstwa.
Nie oznacza to oczywiście, że leasing zawsze będzie korzystniejszy od zakupu za gotówkę. Finansowanie ma swoją cenę, a suma opłat może być wyższa od wartości samochodu. Dlatego sam fakt, że leasingobiorca nie musi zamrażać całego kapitału, nie wystarcza jeszcze do uznania tego rozwiązania za najlepszy wybór.
W raporcie uwagę przyciąga jednak coś zupełnie innego. Leasing finansowy wyprzedził operacyjny aż o 6 punktów procentowych. I właśnie tutaj zaczyna się najciekawsza część całej historii.
Leasing finansowy popularniejszy od operacyjnego? Coś mi się tutaj nie zgadza…
Przyznam, że kiedy zobaczyłem te wyniki, moją pierwszą reakcją było zdziwienie. Od lat zajmuję się tematyką finansowania pojazdów i trudno mi pogodzić taką strukturę preferencji z obrazem rynku, który znam z praktyki. Nie dlatego, że leasing finansowy jest produktem gorszym. Absolutnie nie. Ma swoje konkretne zastosowania i w określonych sytuacjach może być rozwiązaniem korzystniejszym od operacyjnego.
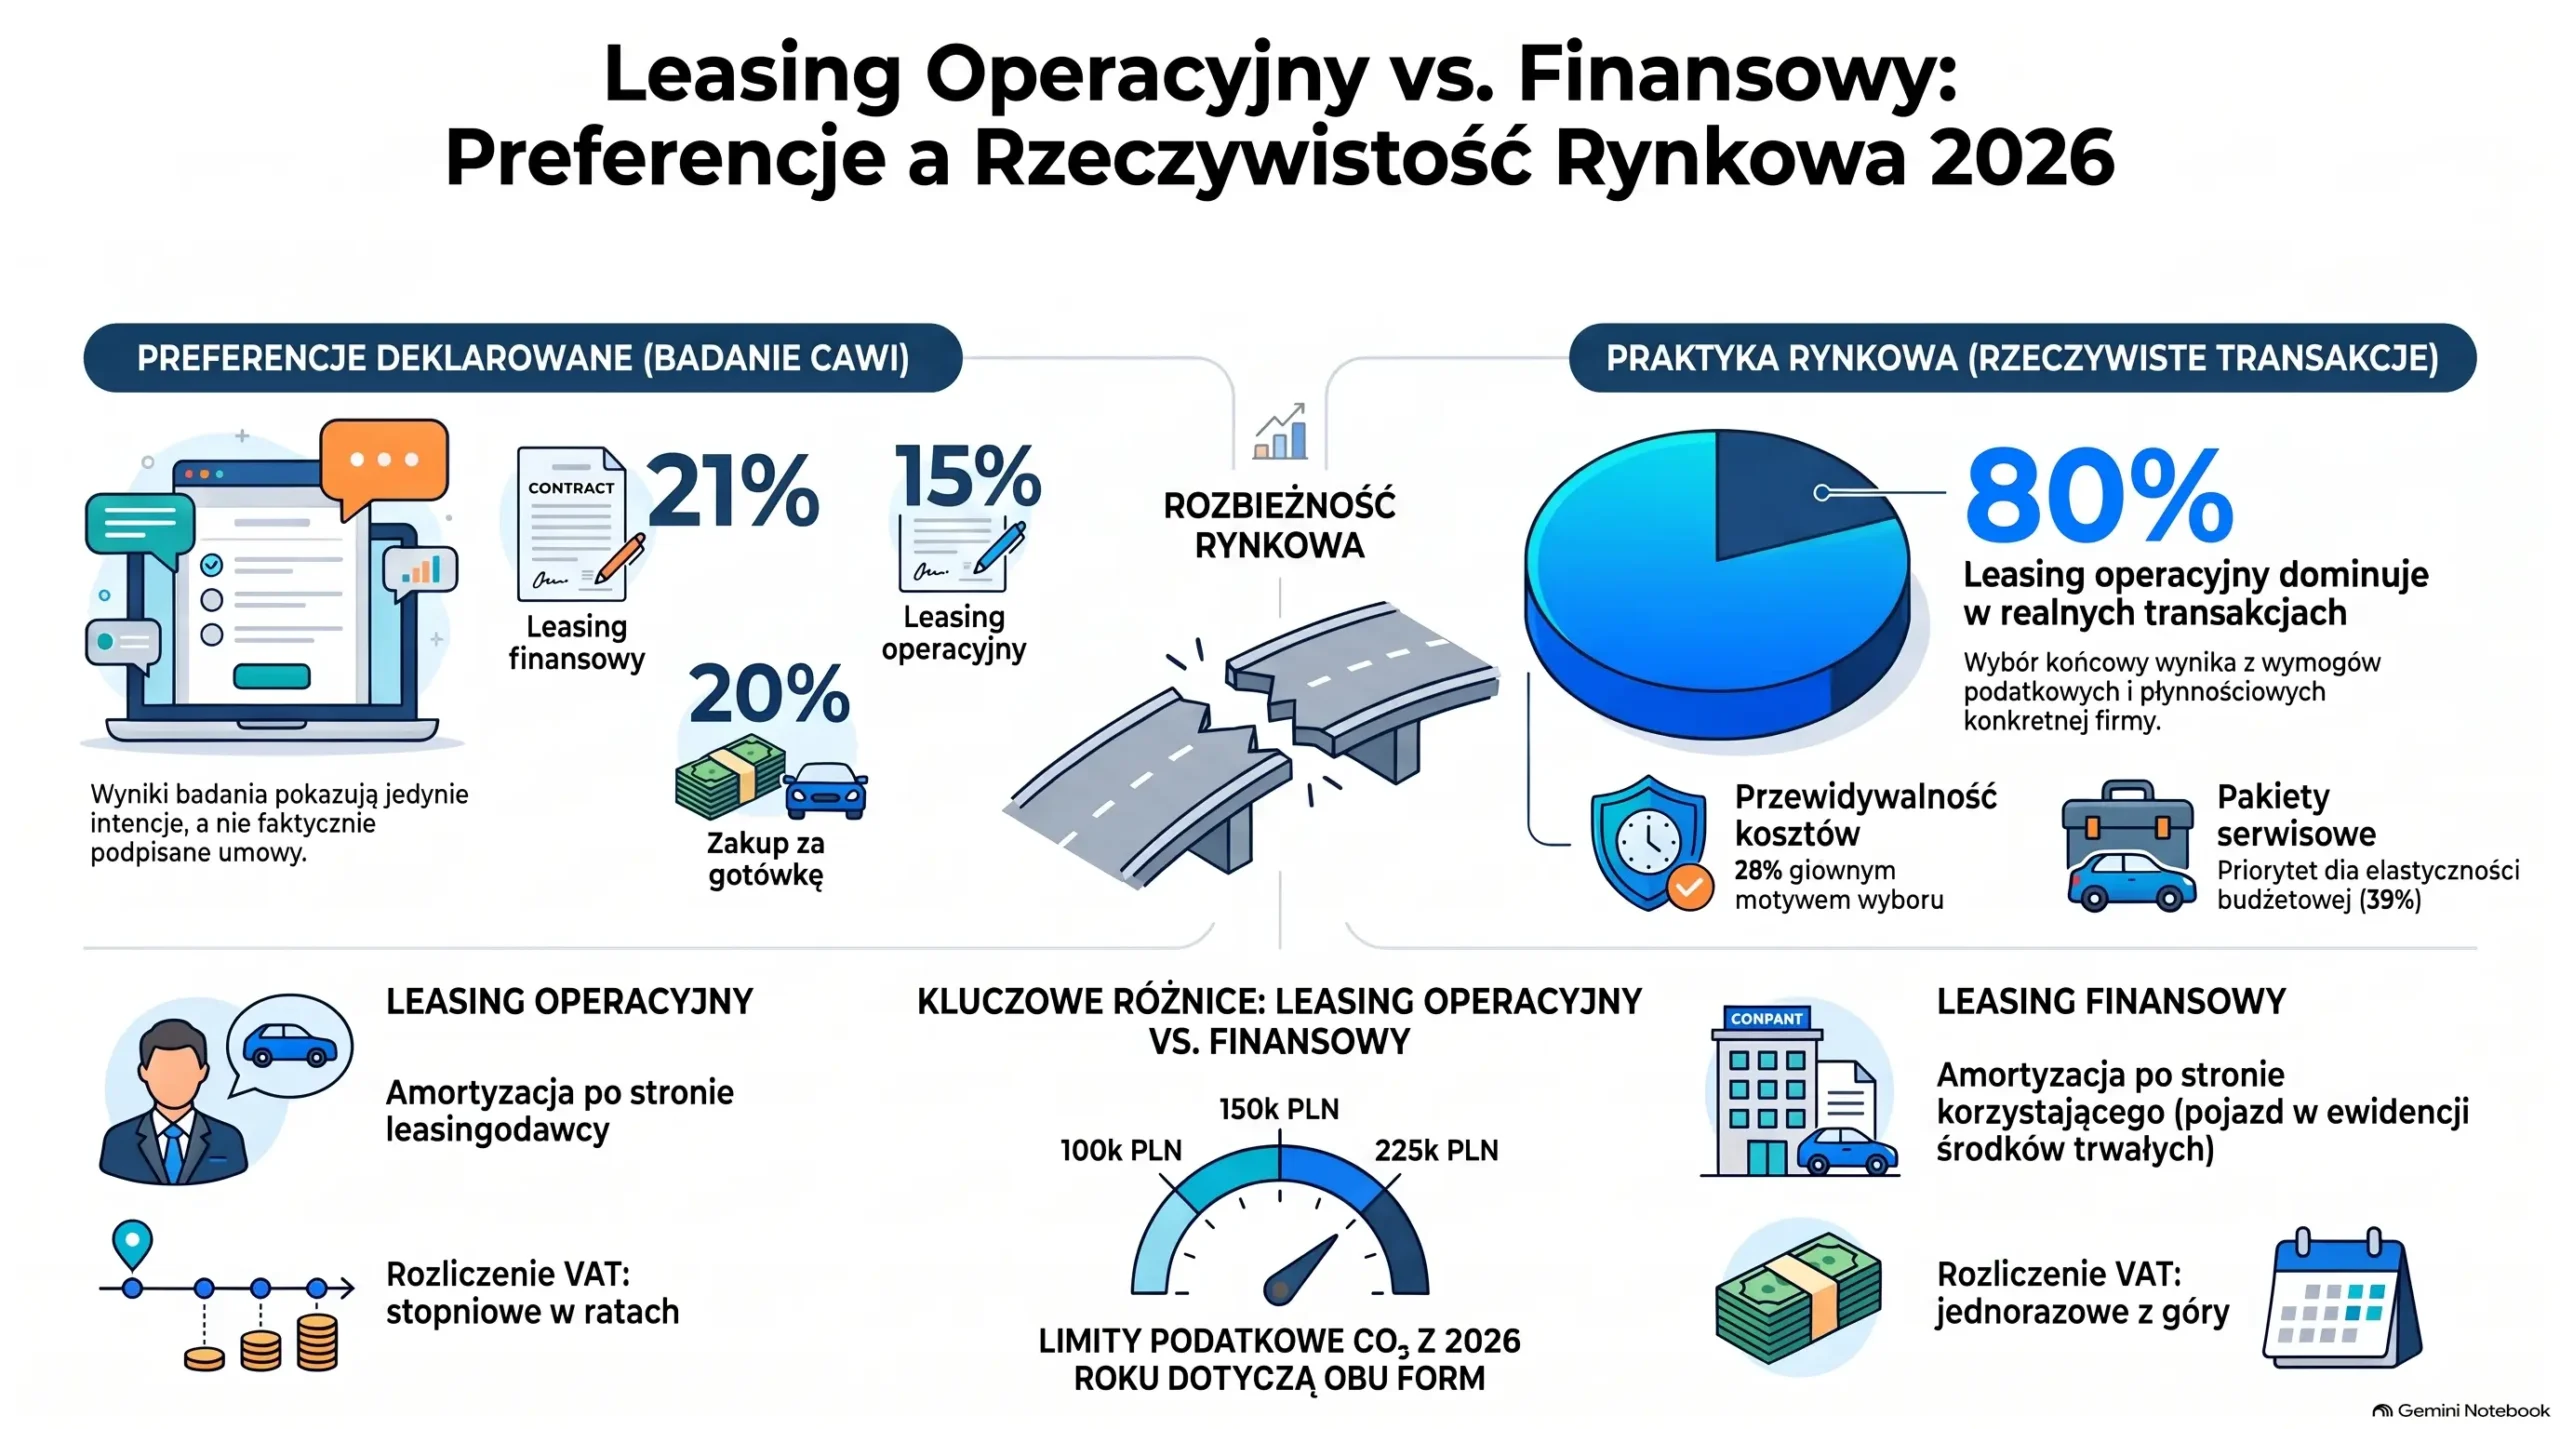
Problem polega na czymś innym. Leasing operacyjny od lat pozostaje dominującym rodzajem leasingu w Polsce. Co ciekawe, potwierdza to również sam EFL. Wskazuje, że według szacunków leasing operacyjny stanowi około 80% wszystkich umów leasingowych. Z jednej strony mamy więc informację o zdecydowanej dominacji jednego produktu w strukturze umów, a z drugiej badanie, w którym więcej przedsiębiorców deklaruje preferowanie rozwiązania finansowego.
Czy te dane wzajemnie się wykluczają? Nie. Ale też nie można przejść nad tą rozbieżnością do porządku dziennego. Przede wszystkim trzeba zrozumieć, co tak naprawdę zostało zbadane.
Deklarowane preferencje a rzeczywiście zawierane umowy leasingowe
Badanie EFL przeprowadzono w maju 2026 roku metodą CAWI, czyli ankiety internetowej. Uczestniczyło w nim 310 osób pracujących lub prowadzących działalność gospodarczą w przedsiębiorstwach korzystających z samochodów osobowych i dostawczych do 3,5 tony. Respondentami były osoby odpowiedzialne za decyzje dotyczące zakupu, leasingu, wynajmu lub finansowania pojazdów. To ważna informacja, ponieważ nie mamy tutaj do czynienia z analizą tysięcy rzeczywiście podpisanych umów leasingowych. Badanie pokazuje, jakie rozwiązania respondenci uznają za preferowane, a nie to, jaką strukturę produktów faktycznie sprzedają leasingodawcy.
Wyobraźmy sobie przedsiębiorcę, który deklaruje, że najbardziej odpowiada mu leasing finansowy. Nie oznacza to jeszcze, że korzysta właśnie z takiej umowy. Może mieć samochody w leasingu operacyjnym, a przy kolejnych zakupach rozważać inne rozwiązanie. Możliwa jest również sytuacja odwrotna: firma uważa leasing operacyjny za najlepszy, ale ze względu na specyfikę konkretnej transakcji zawiera umowę finansową. Takie przypadki są całkowicie naturalne.
Co więcej, wspomniane 80% dotyczy szacowanej struktury wszystkich umów leasingowych, podczas gdy raport EFL koncentruje się na finansowaniu samochodów. Nie są to identyczne populacje ani identyczne mierniki. Nie bez znaczenia pozostaje również wielkość badanej próby. Przy 310 respondentach różnica pomiędzy 21% a 15% jest interesującym sygnałem, ale bez bardziej szczegółowych danych nie należy automatycznie uznawać jej za statystycznie potwierdzoną przewagę. Dlatego byłbym bardzo ostrożny z wyciąganiem wniosku, że leasing finansowy rzeczywiście zdetronizował operacyjny.
Czy przedsiębiorcy wiedzą, czym różni się leasing operacyjny od finansowego?
Jest jeszcze jedna kwestia, o której warto wspomnieć, choć traktuję ją wyłącznie jako hipotezę. W codziennych rozmowach o finansowaniu samochodów terminologia leasingowa nie zawsze jest używana precyzyjnie. Klient często wie, ile wpłacił na początku, jaką płaci ratę, na jak długo podpisał umowę i ile będzie kosztował wykup samochodu. Natomiast nie każdy musi równie dobrze wiedzieć, czym różni się leasing operacyjny od finansowego i jakie konsekwencje podatkowe wynikają z wyboru konkretnego produktu.
Zdarza się chociażby utożsamianie leasingu finansowego z sytuacją, w której samochód po spłacie ostatniej raty ma stać się własnością korzystającego. Tymczasem w leasingu operacyjnym również można wykupić pojazd, często za relatywnie niewielką kwotę. Różnica polega przede wszystkim na konstrukcji umowy, sposobie rozliczania podatków i zasadach przeniesienia własności. Czy takie nieporozumienia mogły mieć wpływ na odpowiedzi udzielone w badaniu EFL? Nie można tego wykluczyć. Nie mamy jednak podstaw, aby stwierdzić, że tak właśnie było. Respondentami były osoby zaangażowane w decyzje flotowe, a sama publikacja nie pozwala ustalić, czy i w jaki sposób weryfikowano ich znajomość poszczególnych rodzajów leasingu.
Nie chciałbym zatem podważać wiarygodności badania. Raczej zwracam uwagę na ograniczenia jego interpretacji. Jedno jest pewne: wynik 21% nie oznacza, że co piąta nowa umowa leasingowa w Polsce jest leasingiem finansowym.
Leasing operacyjny a finansowy – najważniejsze różnice w praktyce
Skoro już wiemy, że oba produkty zajmują tak różne miejsca w rynkowej praktyce i deklaracjach przedsiębiorców, warto przypomnieć, czym się różnią i na czym polega leasing w każdej z tych form. Nie zamierzam jednak szczegółowo omawiać wszystkich definicji i konstrukcji prawnych. Skupmy się na elementach, które realnie mogą przesądzić o wyborze konkretnego finansowania. Najważniejsze różnice dotyczą sposobu rozliczania podatków, amortyzacji, podatku VAT oraz zasad nabycia własności przedmiotu leasingu.
Leasing operacyjny a leasing finansowy – kto amortyzuje przedmiot leasingu?
W leasingu operacyjnym dla celów podatku dochodowego samochód pozostaje środkiem trwałym leasingodawcy. To firma leasingowa może dokonywać odpisów amortyzacyjnych od finansowanego przedmiotu. Leasingobiorca rozlicza natomiast czynsz inicjalny, czyli opłatę wstępną, oraz odpowiednie części rat leasingowych jako koszty uzyskania przychodu, oczywiście z uwzględnieniem obowiązujących ograniczeń.
W leasingu finansowym sytuacja wygląda inaczej. Przedmiot umowy jest amortyzowany przez korzystającego. Z punktu widzenia przepisów o podatku dochodowym stanowi on środek trwały leasingobiorcy, który wprowadza go do ewidencji środków trwałych i dokonuje odpisów amortyzacyjnych. Jednocześnie część kapitałowa raty nie stanowi ponownie kosztu podatkowego, ponieważ wartość finansowanego przedmiotu jest rozliczana poprzez amortyzację. Do kosztów można natomiast zaliczyć część odsetkową raty na zasadach ogólnych. To oznacza, że dwa finansowania tego samego samochodu, o zbliżonych ratach i takim samym okresie spłaty, mogą zupełnie inaczej wpływać na rozliczenia podatkowe przedsiębiorcy w poszczególnych latach. I tutaj pojawia się bardzo istotna kwestia.
Nie wystarczy sprawdzić, ile kosztów podatkowych wygeneruje całe finansowanie. Trzeba jeszcze ustalić, kiedy te koszty faktycznie powstaną. W przypadku leasingu finansowego amortyzacja może przebiegać w innym tempie niż spłata zobowiązania. Nie zawsze więc wyższa rata oznacza proporcjonalnie wyższy koszt uzyskania przychodu w danym miesiącu. Dla firmy osiągającej stabilne dochody przez wiele lat takie różnice mogą mieć inne znaczenie niż dla podmiotu, który właśnie realizuje wyjątkowo dochodową inwestycję albo spodziewa się istotnych zmian wyniku finansowego.
Podatek VAT w leasingu operacyjnym i finansowym. Kiedy pojawia się faktura?
To kolejna z kluczowych różnic, której nie powinno się lekceważyć. Umowa leasingu operacyjnego jest co do zasady traktowana na gruncie VAT jako świadczenie usług. Podatek VAT rozliczany jest zatem od kolejnych opłat wynikających z umowy, w tym opłaty wstępnej i rat. Z kolei w przypadku leasingu finansowego spełniającego warunki dostawy towarów obowiązuje inny mechanizm. VAT jest zasadniczo rozliczany jednorazowo od całej wartości przedmiotu leasingu objętej opodatkowanym świadczeniem, już na początku transakcji. Dla korzystającego oznacza to istotną różnicę w przepływach pieniężnych.
Wyobraźmy sobie samochód o wartości 150 000 zł netto, finansowany przez cztery lata. W leasingu operacyjnym podatek naliczany od kolejnych rat jest rozłożony w czasie, zgodnie z zasadami właściwymi dla tego rodzaju świadczenia. Natomiast leasing finansowy kwalifikowany jako dostawa towarów wiąże się zasadniczo z jednorazowym rozliczeniem VAT na początku umowy. Przy standardowej stawce 23% sam podatek od wartości 150 000 zł netto wynosi 34 500 zł.
Nie oznacza to jednak, że każdy leasingobiorca musi fizycznie wyłożyć całą tę kwotę z własnych środków. Zależy to również od sposobu ułożenia płatności VAT z leasingodawcą. Oczywiście czynny podatnik VAT może mieć prawo odliczyć podatek naliczony. Przy samochodach osobowych zakres tego odliczenia zależy między innymi od sposobu użytkowania pojazdu. Jednak możliwość odliczenia podatku i konieczność jego wcześniejszego sfinansowania to dwa różne zagadnienia.
Co więcej, podatek VAT od całej wartości przedmiotu nie zawsze musi być rozliczany w taki sam sposób w każdej umowie nazywanej leasingiem finansowym. O kwalifikacji decydują przepisy VAT i rzeczywiste warunki transakcji, a nie sama nazwa produktu. Dlatego przed zawarciem umowy warto przyjrzeć się nie tylko wysokości rat, lecz również temu, kiedy powstaje obowiązek podatkowy, jak wystawiana jest faktura i ile pieniędzy trzeba zaangażować na starcie.
Leasing operacyjny i finansowy po zmianach podatkowych w 2026 roku
W dyskusji o popularności obu rodzajów leasingu nie można pominąć zmian podatkowych, które weszły w życie 1 stycznia 2026 roku. Nowe regulacje uzależniają limit kosztów uzyskania przychodu dotyczących samochodów osobowych od rodzaju napędu i poziomu emisji CO₂.
Obecnie obowiązują trzy podstawowe limity:
- 100 000 zł – dla samochodów spalinowych o emisji CO₂ wynoszącej co najmniej 50 g/km.
- 150 000 zł – dla samochodów spalinowych o emisji poniżej 50 g/km, co w praktyce dotyczy części hybryd plug-in.
- 225 000 zł – dla samochodów elektrycznych i napędzanych wodorem.
Dlaczego wspominam o tych zmianach? Ponieważ można spotkać się z przekonaniem, że leasing finansowy pozwala ominąć ograniczenia dotyczące wartości samochodu w leasingu operacyjnym. Niestety, tak to nie działa. Nowe limity dotyczą zarówno odpisów amortyzacyjnych od samochodów osobowych, jak i rozliczania odpowiednich opłat leasingowych. Innymi słowy, sama zmiana rodzaju leasingu nie powoduje, że przedsiębiorca finansujący droższy samochód spalinowy nagle uzyska możliwość zaliczenia całej jego wartości do kosztów podatkowych.
Leasing finansowy a limit 100 000 zł: przykład samochodu za 160 000 zł
Załóżmy, że przedsiębiorca chce wziąć w leasing samochód osobowy z silnikiem spalinowym, którego wartość uwzględniana dla potrzeb limitu podatkowego wynosi 160 000 zł. Samochód emituje ponad 50 g CO₂/km, a zatem obowiązuje limit 100 000 zł. Proporcja wyniesie: 100 000 zł / 160 000 zł = 62,5%.
W przypadku leasingu operacyjnego proporcja ta będzie istotna przy ustalaniu podatkowej części opłat stanowiących spłatę wartości samochodu. Nie oznacza to jednak, że automatycznie tylko 62,5% całej raty leasingowej może stanowić koszt podatkowy. Część odpowiadająca kosztowi finansowania wymaga odrębnego potraktowania. W leasingu finansowym przedsiębiorca rozlicza wartość samochodu poprzez amortyzację, również z uwzględnieniem właściwego limitu. Dodatkowo może rozliczać część odsetkową rat zgodnie z przepisami. Ostateczna korzyść podatkowa będzie więc zależeć od konstrukcji umowy, kosztu finansowania, formy opodatkowania oraz okresu, w którym powstają poszczególne koszty.
Co ważne, w przykładzie przyjąłem uproszczoną wartość samochodu na potrzeby limitu. W rzeczywistych kalkulacjach trzeba jeszcze prawidłowo uwzględnić VAT, w tym jego ewentualną nieodliczoną część. Nie należy też zapominać o przepisach przejściowych dotyczących zmian obowiązujących od 2026 roku, szczególnie jeżeli analizujemy umowę zawartą jeszcze przed ich wejściem w życie. Szerzej omawiałem tę kwestię w artykule dotyczącym nowych limitów w leasingu w 2026 roku, gdzie udostępniłem również kalkulator pozwalający sprawdzić wpływ ograniczeń na rozliczenia podatkowe.
Kiedy warto wybrać leasing finansowy zamiast operacyjnego?
Nie chciałbym, żeby z dotychczasowych rozważań wynikało, że leasing finansowy jest jedynie ciekawostką albo produktem, którego przedsiębiorcy powinni unikać. Wręcz przeciwnie. Są sytuacje, w których warto rozważyć go w pierwszej kolejności.
1. Przedmiot leasingu jest objęty inną stawką VAT
Dobrym przykładem są określone urządzenia medyczne. Jeżeli konkretny przedmiot korzysta z obniżonej stawki VAT, leasing finansowy kwalifikowany jako dostawa towarów może pozwalać na zastosowanie tej samej stawki. Tymczasem usługa leasingu operacyjnego jest co do zasady opodatkowana podstawową stawką VAT. Dla podmiotów, które nie mają prawa do pełnego odliczenia podatku, taka różnica może istotnie wpływać na całkowity koszt finansowania. Oczywiście w przypadku samochodów osobowych sytuacja będzie zazwyczaj inna, ponieważ standardowo mówimy o stawce 23%.
2. Firma potrzebuje krótszego okresu finansowania
Umowa leasingu operacyjnego musi spełniać określone wymagania dotyczące minimalnego okresu jej trwania. Dla typowego nowego samochodu osobowego, amortyzowanego standardową stawką 20% rocznie, minimalny okres leasingu operacyjnego wynosi zasadniczo 24 miesiące. W przypadku leasingu finansowego nie obowiązuje ten sam minimalny okres trwania umowy, chociaż rzeczywiste możliwości finansowania zależą również od oferty leasingodawcy i konstrukcji transakcji. Może mieć to znaczenie, gdy przedsiębiorca chce stosunkowo szybko spłacić zobowiązanie, a jednocześnie nie dysponuje całą kwotą potrzebną na zakup. Trzeba jednak pamiętać, że krótki okres spłaty nie oznacza automatycznie równie szybkiego zaliczenia całej wartości przedmiotu do kosztów podatkowych.
3. Leasingobiorca chce samodzielnie amortyzować środek trwały
W określonych sytuacjach możliwość amortyzowania przedmiotu po stronie korzystającego może być elementem szerszego planowania finansowego i podatkowego. Dotyczy to szczególnie inwestycji w maszyny, urządzenia oraz inne środki trwałe, dla których zasady amortyzacji mogą różnić się od tych stosowanych do samochodów osobowych. Leasing finansowy bywa również określany jako leasing kapitałowy, choć należy uważać, aby nie utożsamiać automatycznie klasyfikacji podatkowej z bilansową.
Warto przy tym pamiętać o różnicy pomiędzy skutkami podatkowymi i własnością cywilnoprawną. Fakt, że przedmiot jest amortyzowany przez korzystającego, nie oznacza jeszcze, że od chwili zawarcia umowy staje się jego własnością. W typowym leasingu finansowym przeniesienie własności następuje na warunkach określonych w umowie, często po jej pełnej spłacie. Nie oznacza to jednak, że produkt zapewnia automatycznie większe oszczędności podatkowe. Każdą taką transakcję trzeba oceniać indywidualnie.
Dlaczego leasing operacyjny nadal ma tak silną pozycję na rynku?
Przewaga leasingu operacyjnego w rzeczywistej strukturze rynku nie jest przypadkowa. W przypadku typowego przedsiębiorcy, który chce sfinansować samochód na trzy, cztery lub pięć lat, model ten ma kilka bardzo praktycznych zalet.
Przede wszystkim pozwala rozliczać VAT od kolejnych opłat, zamiast koncentrować jego rozliczenie na początku umowy. Daje też możliwość zaliczania odpowiedniej części opłaty wstępnej oraz rat do kosztów podatkowych, bez samodzielnego amortyzowania samochodu dla celów podatku dochodowego. Nie bez znaczenia pozostaje również elastyczność parametrów transakcji. Przedsiębiorca może odpowiednio dobrać wysokość wpłaty początkowej, okres leasingu czy wartość wykupu, oczywiście w granicach dopuszczonych przepisami oraz polityką finansującego. Po zakończeniu umowy może również wykupić przedmiot leasingu za cenę ustaloną zgodnie z jej warunkami.
Warto w tym miejscu wyjaśnić jeszcze jedną rzecz. W leasingu finansowym przeniesienie własności bywa elementem przewidzianego z góry mechanizmu rozliczenia umowy. Natomiast w leasingu operacyjnym wykup stanowi odrębną czynność, z której korzystający może skorzystać na warunkach przewidzianych przez strony. Oczywiście dokładne rozwiązanie zależy od zapisów konkretnego kontraktu. Dla wielu firm leasing operacyjny pozostaje rozwiązaniem stosunkowo prostym, przewidywalnym i dobrze znanym.
Czy oznacza to, że zawsze będzie tańszy? Nie. Leasing operacyjny jest popularny nie dlatego, że w każdej sytuacji wygrywa ceną, ale dlatego, że jego konstrukcja dobrze odpowiada potrzebom bardzo wielu przedsiębiorców. I właśnie dlatego tak zaskakująco wygląda przewaga finansowego w deklaracjach przedstawionych przez EFL.
Przedsiębiorcy patrzą już nie tylko na ratę leasingową. Raport EFL pokazuje coś jeszcze.
Moim zdaniem w całym badaniu jest jeszcze jeden wątek, któremu warto poświęcić uwagę. Respondentów zapytano również o powody wyboru określonej formy finansowania samochodów.
Najczęściej wskazywano:
- przewidywalność miesięcznych kosztów – 28%,
- większą elastyczność – 25%,
- brak konieczności angażowania dużego kapitału własnego – 25%,
- korzyści podatkowe i księgowe – 23%,
- mniejsze obciążenie bieżącego budżetu – 23%.
Te wyniki są szczególnie interesujące, ponieważ pokazują, że dla przedsiębiorców kwestie podatkowe nie są jedynym, a nawet najczęściej wskazywanym argumentem przy wyborze finansowania. Co więcej, aż 39% respondentów uznało serwis i przeglądy za najbardziej oczekiwany element dodatkowy oferty. Ubezpieczenie w pakiecie wskazało 29%, a samochód zastępczy 24%. To pokazuje, że samochód firmowy coraz częściej rozpatrywany jest nie tylko jako przedmiot, który trzeba kupić albo sfinansować, ale również jako narzędzie pracy generujące określone koszty przez cały okres użytkowania.
I trudno się temu dziwić. Przedsiębiorca może przecież otrzymać atrakcyjną ofertę leasingową, ale co z tego, jeżeli później okaże się, że nie uwzględnił kosztów ubezpieczenia, serwisu, ogumienia czy nieplanowanych przestojów? Pod tym względem sam rodzaj leasingu nie rozwiązuje wszystkich problemów.
Warto jednak uważać na jeszcze jedną pułapkę. Pakiet serwisowy, ubezpieczeniowy czy samochód zastępczy nie są świadczeniami darmowymi tylko dlatego, że zostały uwzględnione w jednej racie. Przed podpisaniem umowy warto więc sprawdzić, za co dokładnie płacimy, jaki jest zakres usług oraz czy poszczególne elementy można kupić korzystniej poza leasingiem. Wygoda ma swoją wartość. Pytanie tylko, ile jesteśmy skłonni za nią zapłacić.
Leasing operacyjny czy finansowy, a może pożyczka lub wynajem? Co wybrać w 2026 roku?
Gdybym miał sprowadzić wybór finansowania samochodu do jednego kryterium, z pewnością nie byłaby nim wysokość miesięcznej raty. Nie byłby to również wyłącznie poziom potencjalnych oszczędności podatkowych. Najważniejszy jest rzeczywisty koszt finansowania i użytkowania samochodu, uwzględniający specyfikę konkretnej firmy.
Dla osoby prowadzącej jednoosobową działalność gospodarczą i planującej korzystanie z samochodu przez wiele lat wybór leasingu operacyjnego może być bardzo rozsądnym rozwiązaniem. Dla przedsiębiorstwa realizującego specyficzną inwestycję, chcącego inaczej rozliczać amortyzację lub korzystającego z preferencyjnego opodatkowania określonego sprzętu leasing finansowy może okazać się bardziej atrakcyjny. Firma, której zależy przede wszystkim na użytkowaniu nowych samochodów przez trzy lub cztery lata, bez konieczności zajmowania się ich późniejszą sprzedażą, powinna natomiast porównać leasing z wynajmem długoterminowym. Z kolei pożyczka leasingowa może mieć sens wtedy, gdy istotne są własność przedmiotu od początku finansowania, sposób jego nabycia lub zasady rozliczania określonej inwestycji.
Warto też pamiętać, czym leasing różni się od kredytu samochodowego. W przypadku kredytu kupujący co do zasady nabywa samochód na własność, choć bank może ustanowić na nim zabezpieczenie. W leasingu właścicielem pojazdu podczas trwania umowy pozostaje zazwyczaj leasingodawca. Różnice pomiędzy produktami dotyczą więc nie tylko rat, kosztów czy podatków, ale również zasad własności i możliwości dysponowania samochodem. Nie ma tutaj jednego rozwiązania, które byłoby najlepsze dla wszystkich.
Właśnie dlatego zamiast wybierać finansowanie wyłącznie na podstawie atrakcyjnie wyglądającej raty, warto porównać kilka wariantów w takich samych warunkach. Na blogu przygotowałem również osobne porównanie: leasing, pożyczka leasingowa, kredyt czy wynajem – co wybrać?. Jeżeli stoisz przed decyzją dotyczącą finansowania samochodu, znajdziesz tam więcej informacji o różnicach pomiędzy tymi rozwiązaniami.
Czy leasing finansowy rzeczywiście wyprzedzi operacyjny? Moje wnioski.
Wróćmy na koniec do pytania postawionego w tytule. Czy leasing finansowy stał się popularniejszy od operacyjnego? Na podstawie opublikowanych wyników raportu EFL nie można wyciągnąć takiego wniosku w odniesieniu do rzeczywiście zawieranych umów.
Badanie pokazuje coś innego: wśród 310 ankietowanych osób odpowiedzialnych za decyzje flotowe leasing finansowy uzyskał więcej wskazań jako preferowana forma finansowania niż leasing operacyjny. To niewątpliwie ciekawy rezultat, szczególnie gdy zestawimy go z szacowaną dominacją leasingu operacyjnego w strukturze całego rynku. Nie dowodzi jednak zmiany lidera.
Być może rzeczywiście obserwujemy rosnące zainteresowanie leasingiem finansowym. Być może część respondentów inaczej interpretuje nazewnictwo produktów. Możliwe również, że na taki rozkład odpowiedzi wpłynęła specyfika badanej grupy lub sposób zadania pytania. Żeby to rozstrzygnąć, potrzebowalibyśmy dodatkowych danych, najlepiej dotyczących faktycznie zawieranych umów i zmian ich struktury w kolejnych latach.
Dla mnie najważniejszy wniosek płynący z tego badania jest jednak nieco inny. Przedsiębiorcy coraz wyraźniej dostrzegają, że finansowanie samochodu powinno być dopasowane nie tylko do jego ceny, ale również do możliwości finansowych firmy, sposobu użytkowania pojazdu, przyszłych kosztów i oczekiwanej wygody. I z takim podejściem trudno się nie zgodzić. Bo w leasingu nie chodzi przecież o to, żeby wybrać produkt, który jest najpopularniejszy. Chodzi o to, żeby wybrać ten, który najlepiej sprawdzi się w konkretnym przypadku.
Pomogłem? Możesz się odwdzięczyć!
Jeśli ten artykuł pomógł Ci lepiej zrozumieć leasing, uniknąć kosztownego błędu albo po prostu rozwiał Twoje wątpliwości, to super! Właśnie po to prowadzę Leasing bez tajemnic.
Większość moich materiałów udostępniam bezpłatnie. Jeśli masz ochotę docenić moją pracę, możesz postawić mi wirtualną kawę. 😎
☕ Postaw mi kawęBez presji — każde wsparcie naprawdę doceniam! 🙌
Zostaw komentarz